30多歲夫妻,報稅收入不高,150萬私貸到期還能轉進五大行嗎?
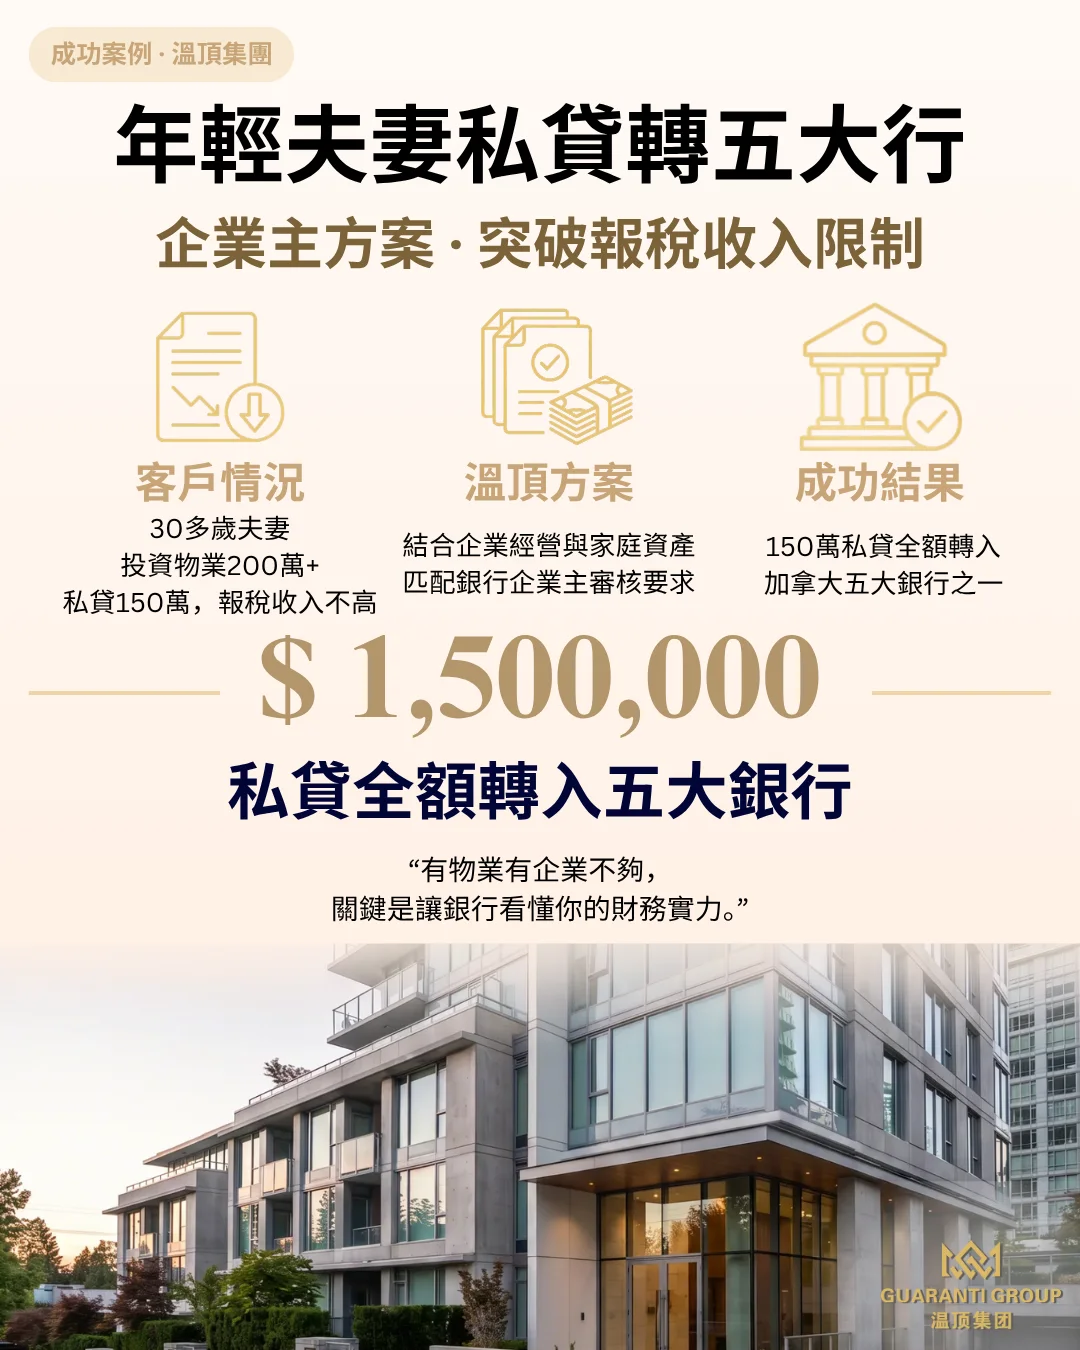
一對30多歲的年輕夫妻,此前購買了一套價值200多萬加元的投資物業,其中約150萬使用了私人貸款。如今貸款即將到期,面對較高的利息和續約成本,夫妻倆不想繼續留在私貸市場,希望能把這筆貸款轉到大銀行,減輕未來的融資負擔。
但想轉貸,首先要過收入這一關。夫妻倆的個人報稅收入都不高,家庭整體還有200多萬加元的負債,其中就包括這筆即將到期的私貸。雖然投資物業本身有一定價值,但銀行不僅要看房產,還要計算申請人的收入能否承擔現有債務。對於150萬左右的貸款額度,僅憑夫妻倆目前的個人報稅收入,很難滿足傳統銀行的審批要求。
客戶找到溫頂集團(Guaranti Group)後,我們進一步了解了他們的家庭財務情況,發現這對夫妻在加拿大經營著自己的企業,也積累了一定規模的資產。他們的問題並不是完全缺乏經濟實力,而是個人報稅收入無法充分體現整個家庭的財務狀況。因此,我們沒有只圍繞稅表上的收入數字尋找貸款,而是重新梳理企業經營資料、家庭資產和現有負債,結合銀行對企業主的審核要求,為客戶尋找可行的轉貸方案。
經過資料整理、方案匹配及銀行審批,溫頂最終成功幫助夫妻倆將約150萬加元的私人貸款全部轉至加拿大五大銀行之一,順利完成轉貸。原本即將到期的高息私貸,終於轉入了傳統銀行的融資安排,客戶也不必再按原私貸機構的續約條件繼續融資。
對這對夫妻來說,他們最初的想法只是希望降低貸款成本,但真正需要解決的,是如何讓新銀行認可他們符合要求的財務條件。有房產、有企業,不代表大銀行就一定願意放貸;個人報稅收入不高,也不意味著只能一直使用私貸。對於財務結構相對複雜的家庭,找到適合自身情況的融資方式,才能在貸款到期時擁有更多選擇。
註:本案例根據實際融資經歷整理,金額均為約數。貸款審批取決於申請人的實際財務狀況、物業條件及貸款機構政策,個案結果不代表其他申請人能夠獲得相同貸款條件。
以上案例基於真實客戶情況整理,已作匿名化處理。