30多岁夫妻,报税收入不高,150万私贷到期还能转进五大行吗?
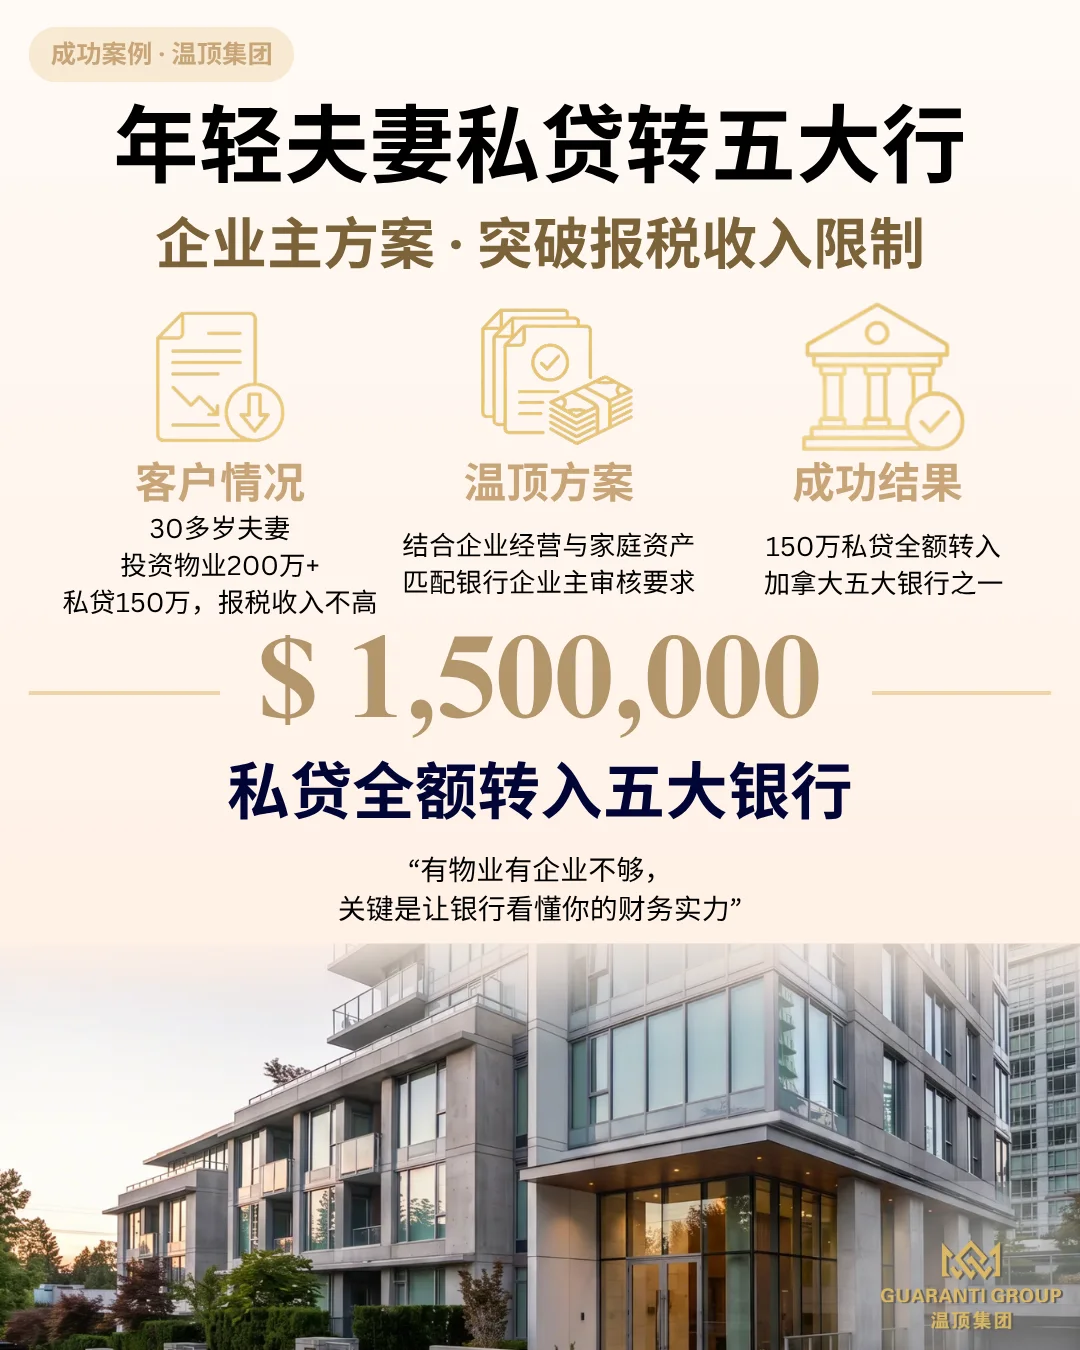
一对30多岁的年轻夫妻,此前购买了一套价值200多万加元的投资物业,其中约150万使用了私人贷款。如今贷款即将到期,面对较高的利息和续约成本,夫妻俩不想继续留在私贷市场,希望能把这笔贷款转到大银行,减轻未来的融资负担。
但想转贷,首先要过收入这一关。夫妻俩的个人报税收入都不高,家庭整体还有200多万加元的负债,其中就包括这笔即将到期的私贷。虽然投资物业本身有一定价值,但银行不仅要看房产,还要计算申请人的收入能否承担现有债务。对于150万左右的贷款额度,仅凭夫妻俩目前的个人报税收入,很难满足传统银行的审批要求。
客户找到温顶集团(Guaranti Group)后,我们进一步了解了他们的家庭财务情况,发现这对夫妻在加拿大经营着自己的企业,也积累了一定规模的资产。他们的问题并不是完全缺乏经济实力,而是个人报税收入无法充分体现整个家庭的财务状况。因此,我们没有只围绕税表上的收入数字寻找贷款,而是重新梳理企业经营资料、家庭资产和现有负债,结合银行对企业主的审核要求,为客户寻找可行的转贷方案。
经过资料整理、方案匹配及银行审批,温顶最终成功帮助夫妻俩将约150万加元的私人贷款全部转至加拿大五大银行之一,顺利完成转贷。原本即将到期的高息私贷,终于转入了传统银行的融资安排,客户也不必再按原私贷机构的续约条件继续融资。
对这对夫妻来说,他们最初的想法只是希望降低贷款成本,但真正需要解决的,是如何让新银行认可他们符合要求的财务条件。有房产、有企业,不代表大银行就一定愿意放贷;个人报税收入不高,也不意味着只能一直使用私贷。对于财务结构相对复杂的家庭,找到适合自身情况的融资方式,才能在贷款到期时拥有更多选择。
注:本案例根据实际融资经历整理,金额均为约数。贷款审批取决于申请人的实际财务状况、物业条件及贷款机构政策,个案结果不代表其他申请人能够获得相同贷款条件。
以上案例基于真实客户情况整理,已作匿名化处理。