
贷款不是终点,而是家庭财富规划的起点
很多家庭第一次来找我们,问的都是同样两个问题:批不批得下来、利率能拿到多少。这些当然重要,但签字那一刻,其实只是开始。我们更想陪您想清楚的,是接下来那个问题:买完以后,这个家稳不稳?未来五到十年,利率会变、收入会变、家里会添人 —— 每个月的还款,还轻不轻松?房子很值钱,不代表日子真的轻松:房子是资产,现金流才是一家人的生命线。
所以在温顶,贷款从来不是终点,而是一个家庭财富规划的起点。我们在 50 多家银行与贷款机构之间为您比较、谈判、把关 —— 要找的不只是一个数字更好看的利率,而是一个让全家未来几年都过得稳、扛得住变化的结构。从第一次见面,到放款之后的每一次续约与调整,我们都一直在,因为贷款会跟着您的家庭一起变化。而在您家那张完整的财富地图上,这只是最先画下的一块。
重新审视房贷,不只看一个利率数字
与温顶贷款顾问一对一交流,梳理月供压力、续约时间与固定或浮动利率的选择。实际月供是否变化,取决于您的贷款合同和还款方式。
这次可以聊
- 月供与家庭现金流
- 房贷续约时间与准备
- 固定与浮动利率的条款比较
免费咨询限 10 位,以实际预约情况为准。
预约一对一咨询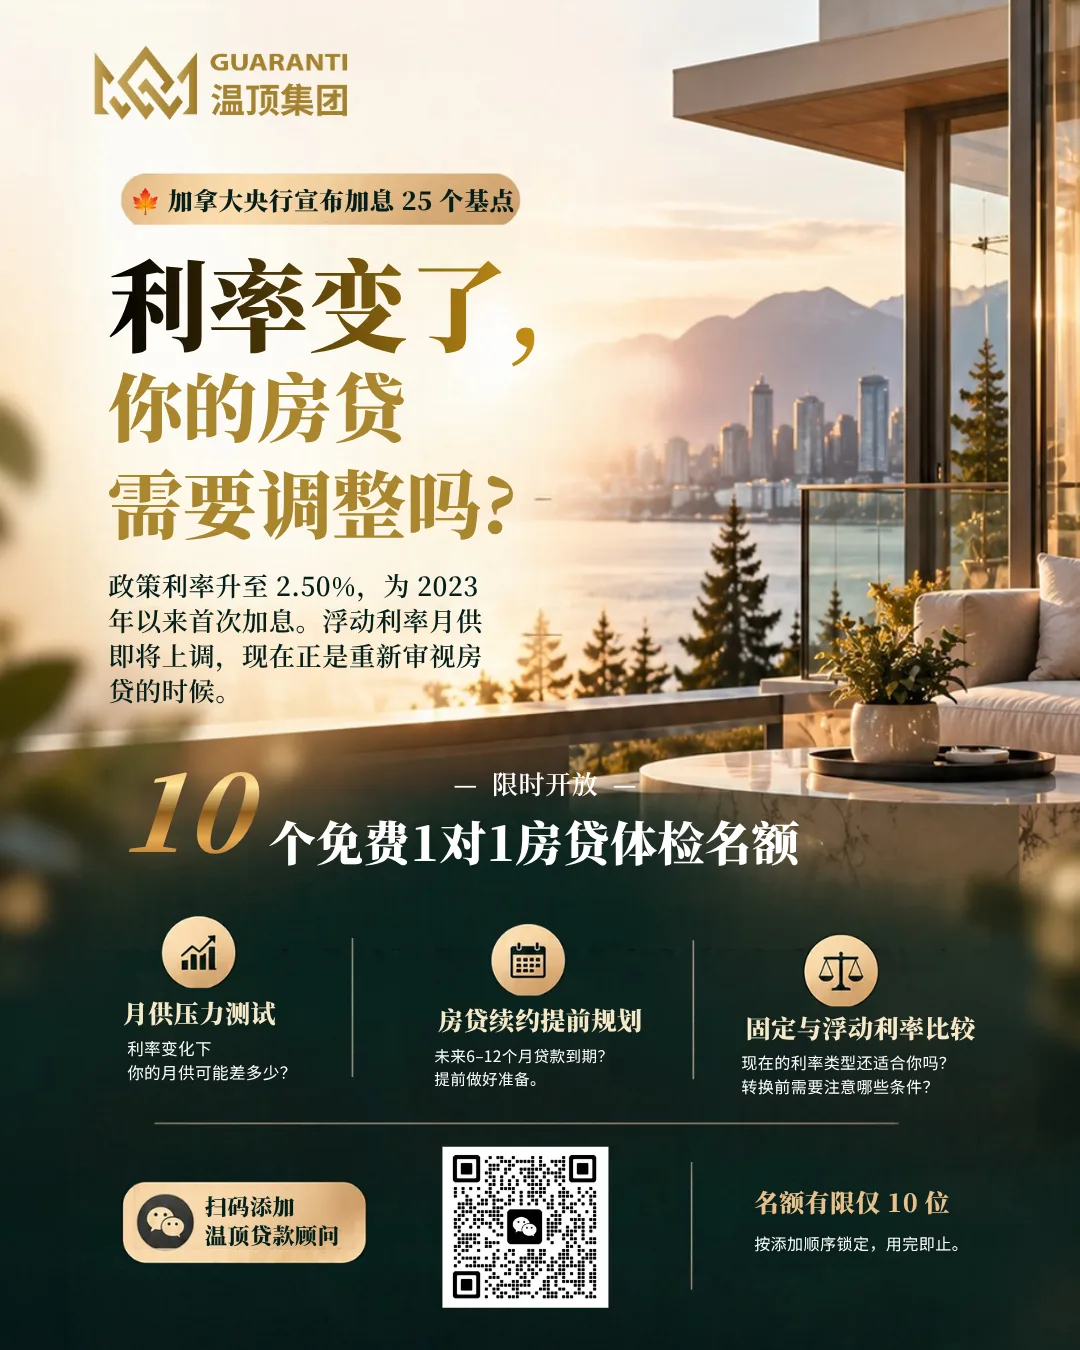
从首套房到商业项目
住宅贷款
首次购房、换房、续约或楼花 —— 匹配合适的机构与条款。
商业贷款
办公、商铺、工业与公寓物业 —— 更严格的审核,由我们代您应对。
建筑贷款
从动工到完工的分期放款 —— 适用于新建与大型翻建。
再融资
争取更优条件,或经重新评估释放净值 —— 让融资结构持续服务于规划。
私人融资
银行之外的高质量私人渠道 —— 时间或文件紧张时的过渡之选。
特殊贷款方案
多套物业、混合收入或特殊档案 —— 逐案设计结构。
四步,走完全程
初次面谈
30 分钟免费面谈,了解您的目标、收入与时间表。
方案与预批
在 50+ 机构中比较,带回方案与预批额度。
谈判与获批
我们站在您这边谈判,跟进文件直至获批。
交割与陪伴
交割之后我们持续盯着 —— 续约、利率与下一步。

家庭最常问的几件事
续约前多久开始比较利率最合适
提前 4–6 个月最理想 —— 足够我们谈判或转贷,而不影响您现有的贷款。
自雇或报税收入较低,还能获批吗
可以。B 类与私人机构对自雇收入的认定更灵活,我们会按现金流匹配方案,并规划续约时回到 A 类的路径。
新移民没有本地信用记录怎么办
多家 A 类机构设有新移民计划,结合首付与海外资产证明,通常有路可走。
建筑贷款是怎么放款的
按工程进度分期放款,每期验收后发放下一笔 —— 验估与提款节奏由我们协助安排。
补全您的财富地图
贷款连着现金流,现金流连着保障,保障连着传承 —— 三块拼在一起,才是一张完整的家庭财富地图。

