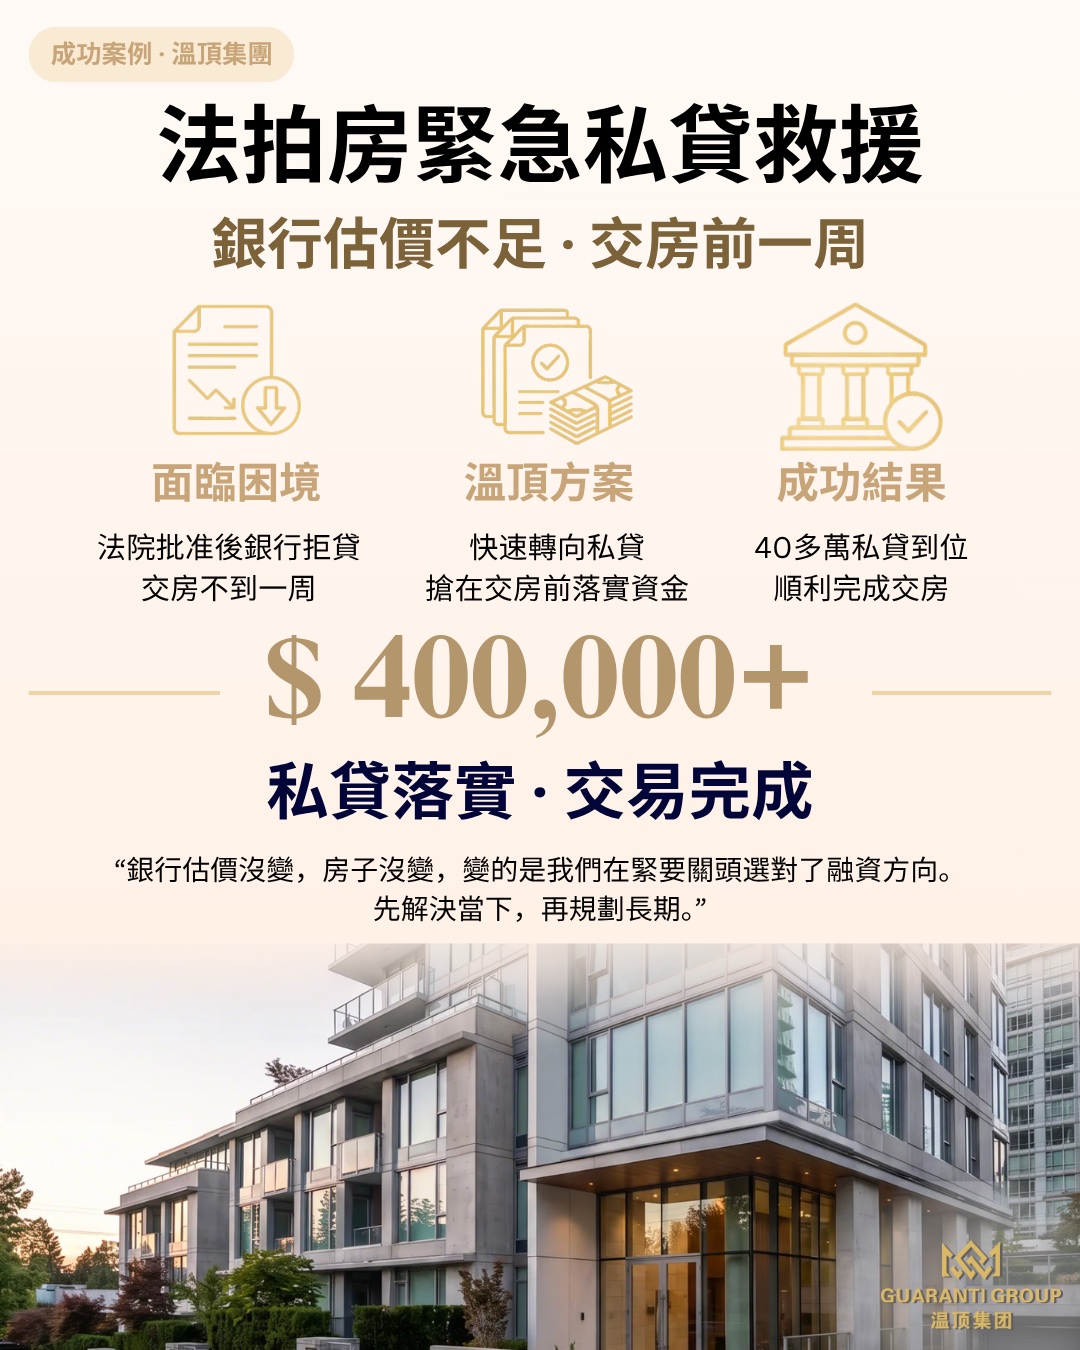
法拍房獲法院批准,銀行卻在交屋前拒貸?2天落實40多萬私貸,順利完成交易!
客戶一直租屋居住,也一直有自己的買房計劃,之前已經陸續存下一筆首付。前幾個月,房東準備出售他目前居住的房子,客戶也因此加快了買房的腳步。
前段時間,他終於看中了一套法拍房。經過出價和 Court Hearing(法庭聆訊),客戶的 Offer 最終獲得法院批准。原以為最重要的一步已經完成,接下來只需要準備貸款和交屋,沒想到問題卻出在最後階段。
銀行安排物業估價後,估價師認為這套房產的價值不足以支持目前的成交價格及貸款申請,因此銀行無法按照原計劃提供貸款。
而這個時候,距離交屋已經不到一個星期。Offer 已經獲得法院批准,Completion Date 越來越近。如果貸款資金不能及時落實,整個交易都可能受到影響,已經支付的訂金也可能面臨進一步風險。
情急之下,客戶找到了溫頂集團。
我們接手後,第一時間重新梳理了客戶的首付資金、收入和整體財務情況,同時了解物業情況、法院批准文件,以及原銀行無法繼續貸款的原因。
分析之後我們發現,這個案例最大的難點,並不是客戶完全沒有融資條件,而是時間已經不夠了。如果這個時候重新向普通銀行遞交申請,再等待估價、審批和放款,很可能已經趕不上交屋時間。
因此,我們沒有繼續花時間反覆嘗試銀行,而是根據客戶當時最緊迫的需求,迅速調整融資方向:先透過私貸,把交屋需要的資金解決下來。
溫頂團隊迅速為客戶匹配合適的私貸方案,並同步推進整個貸款流程。從客戶找到我們,到40多萬元私貸落實,只用了兩天。
最終,客戶順利完成交屋,沒有讓已經走到最後一步的購房計劃因為融資問題而中斷。
當然,這筆私貸並不是客戶長期的融資安排。這一次選擇私貸,解決的是一個非常明確的問題:時間。
等房屋順利完成過戶後,有了更充足的時間,我們再根據客戶的實際情況,重新安排轉回更適合長期持有的普通銀行貸款。
這個案例裡,房子沒有變,銀行的估價結果也沒有變。真正改變的是,我們根據交易所處的階段,重新判斷了當下最需要解決的問題是甚麼。
有時候,私貸並不是長期融資的終點,而是在時間非常緊迫、常規銀行流程已經來不及的情況下,為客戶完成交易提供的一種融資選擇。
先解決「能不能按時交屋」,再解決「長期貸款怎麼更合適」。
當銀行給出一個答案,我們幫您尋找更多可能。
本案例中的利率、金額與所需時間,是該客戶當時的實際情況。貸款條件會隨市場與政策變化,每一份申請都按其自身條件獨立評估 —— 這些數字不代表其他申請人能獲得相同結果,也不構成任何承諾。
以上案例基於真實客戶情況整理,已作匿名化處理。