返回全部案例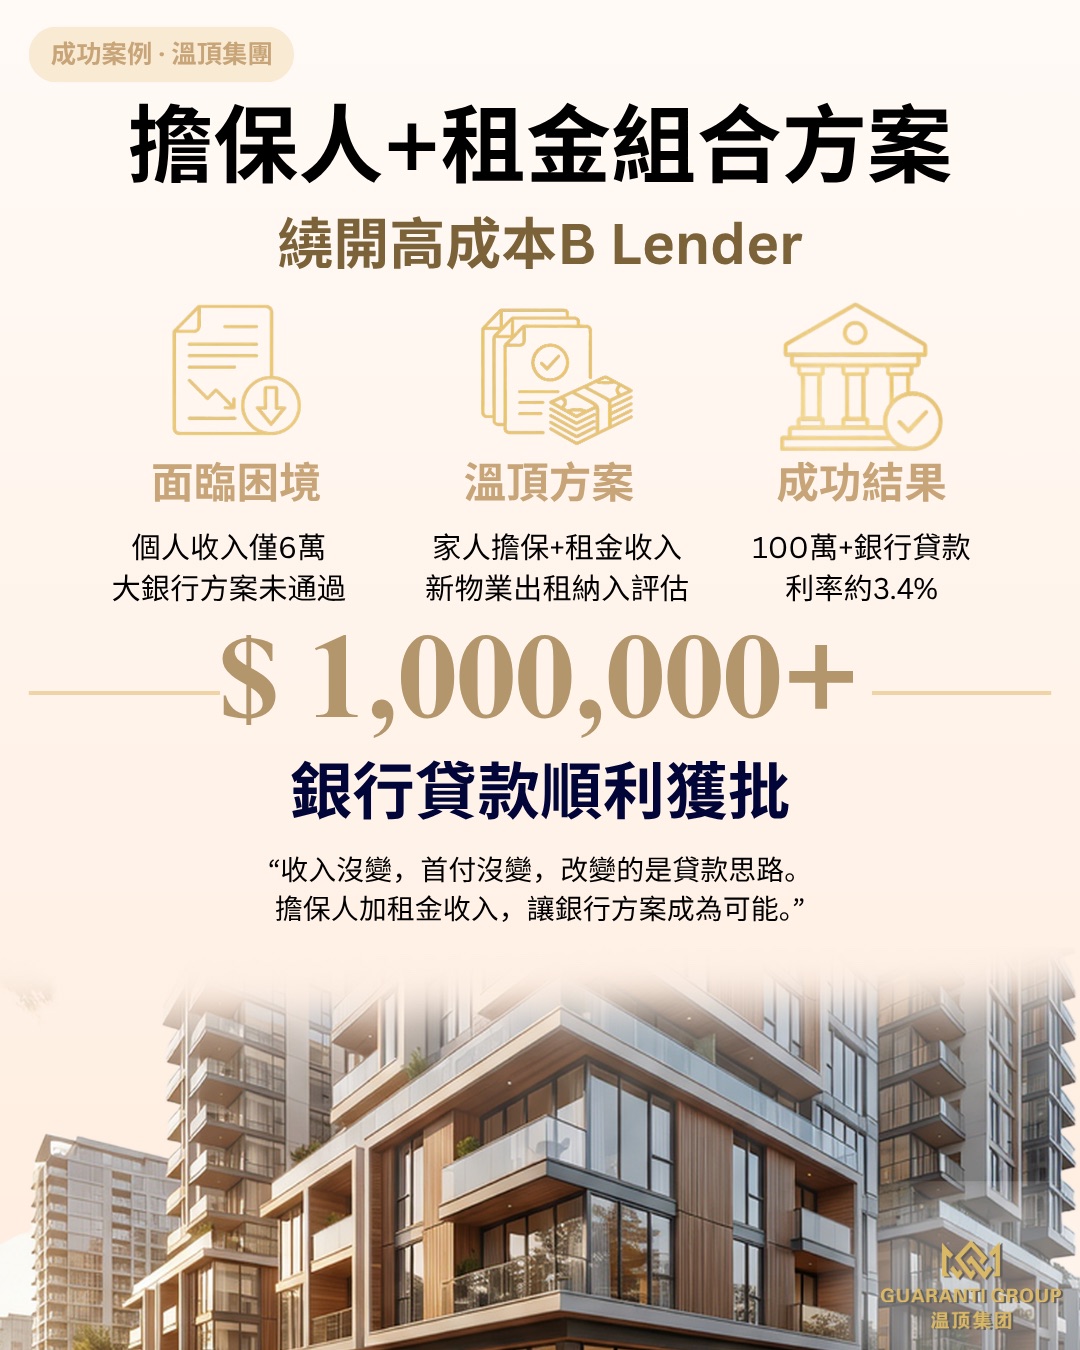
擔保人租金收入銀行貸款融資結構
年入6萬想買160多萬物業,被推去B Lender?用「家人擔保+租金收入」破局,100多萬銀行貸款利率約3.4%!
所屬專欄 · 溫頂房產融資
客戶個人年收入約6萬元,希望為一套計劃出租的新物業安排融資。由於貸款需求較高,單憑個人收入按常規方式計算,原本的大銀行方案未能通過。
這類申請的難點,不只是貸款金額本身。銀行會把申請人的收入、首付、負債、物業用途以及租金能否按照政策計入評估放在一起考慮。如果只依靠個人工資收入,整體償債能力很難支持100萬元以上的融資需求。
找到溫頂集團後,我們重新梳理了客戶的整體申請條件。客戶的個人收入與首付沒有改變,但家庭成員可以加入擔保,同時新物業有真實的出租計劃,預計租金收入也具備納入銀行評估的空間。
溫頂團隊比較了不同銀行對擔保人、出租物業和租金收入的計算方式,並圍繞符合政策要求的擔保結構與租金資料重新組織申請。重點不是改變客戶原有條件,而是把能夠支持申請的事實完整呈現,並匹配適合這一組合方案的銀行政策。
最終,客戶成功獲得100萬元以上的銀行貸款,獲批利率約為3.4%,繞開了成本更高的B類貸款方案。
這個案例再次說明:當個人收入不足以支持目標貸款時,答案不一定只是降低預算或轉向成本更高的貸款。擔保人能否加入、租金收入如何計算,以及不同銀行如何看待同一組條件,都可能改變審批結果。
收入沒有變,首付沒有變,改變的是貸款思路。擔保人與租金收入的組合,讓銀行方案成為可能。
當銀行給出一個答案,我們幫您尋找更多可能。
相關主題
本案例中的利率、金額與所需時間,是該客戶當時的實際情況。貸款條件會隨市場與政策變化,每一份申請都按其自身條件獨立評估 —— 這些數字不代表其他申請人能獲得相同結果,也不構成任何承諾。
以上案例基於真實客戶情況整理,已作匿名化處理。
準備好為您的家庭做規劃了嗎?預約免費 30 分鐘諮詢