返回全部案例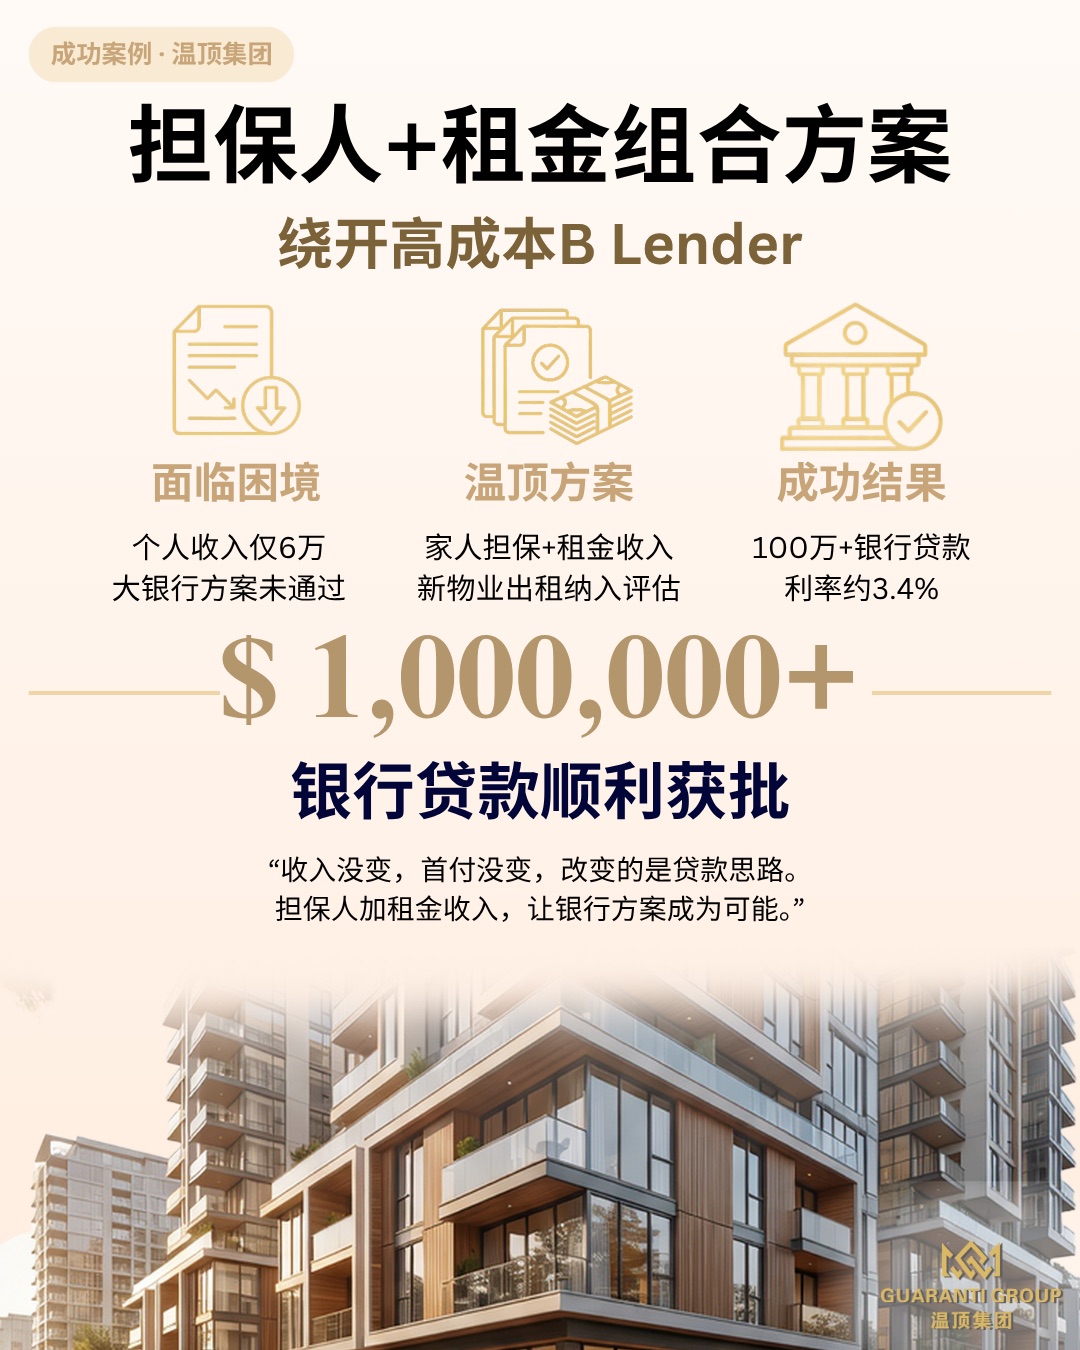
担保人租金收入银行贷款融资结构
年入6万想买160多万物业,被推去B Lender?用“家人担保+租金收入”破局,100多万银行贷款利率约3.4%!
所属专栏 · 温顶房产融资
客户个人年收入约6万元,希望为一套计划出租的新物业安排融资。由于贷款需求较高,单凭个人收入按常规方式计算,原本的大银行方案未能通过。
这类申请的难点,不只是贷款金额本身。银行会把申请人的收入、首付、负债、物业用途以及租金能否按照政策计入评估放在一起考虑。如果只依靠个人工资收入,整体偿债能力很难支持100万元以上的融资需求。
找到温顶集团后,我们重新梳理了客户的整体申请条件。客户的个人收入与首付没有改变,但家庭成员可以加入担保,同时新物业有真实的出租计划,预计租金收入也具备纳入银行评估的空间。
温顶团队比较了不同银行对担保人、出租物业和租金收入的计算方式,并围绕符合政策要求的担保结构与租金资料重新组织申请。重点不是改变客户原有条件,而是把能够支持申请的事实完整呈现,并匹配适合这一组合方案的银行政策。
最终,客户成功获得100万元以上的银行贷款,获批利率约为3.4%,绕开了成本更高的B类贷款方案。
这个案例再次说明:当个人收入不足以支持目标贷款时,答案不一定只是降低预算或转向成本更高的贷款。担保人能否加入、租金收入如何计算,以及不同银行如何看待同一组条件,都可能改变审批结果。
收入没有变,首付没有变,改变的是贷款思路。担保人与租金收入的组合,让银行方案成为可能。
当银行给出一个答案,我们帮您寻找更多可能。
相关主题
本案例中的利率、金额与所需时间,是该客户当时的实际情况。贷款条件会随市场与政策变化,每一份申请都按其自身条件独立评估 —— 这些数字不代表其他申请人能获得相同结果,也不构成任何承诺。
以上案例基于真实客户情况整理,已作匿名化处理。
准备好为您的家庭做规划了吗?预约免费 30 分钟咨询