返回全部案例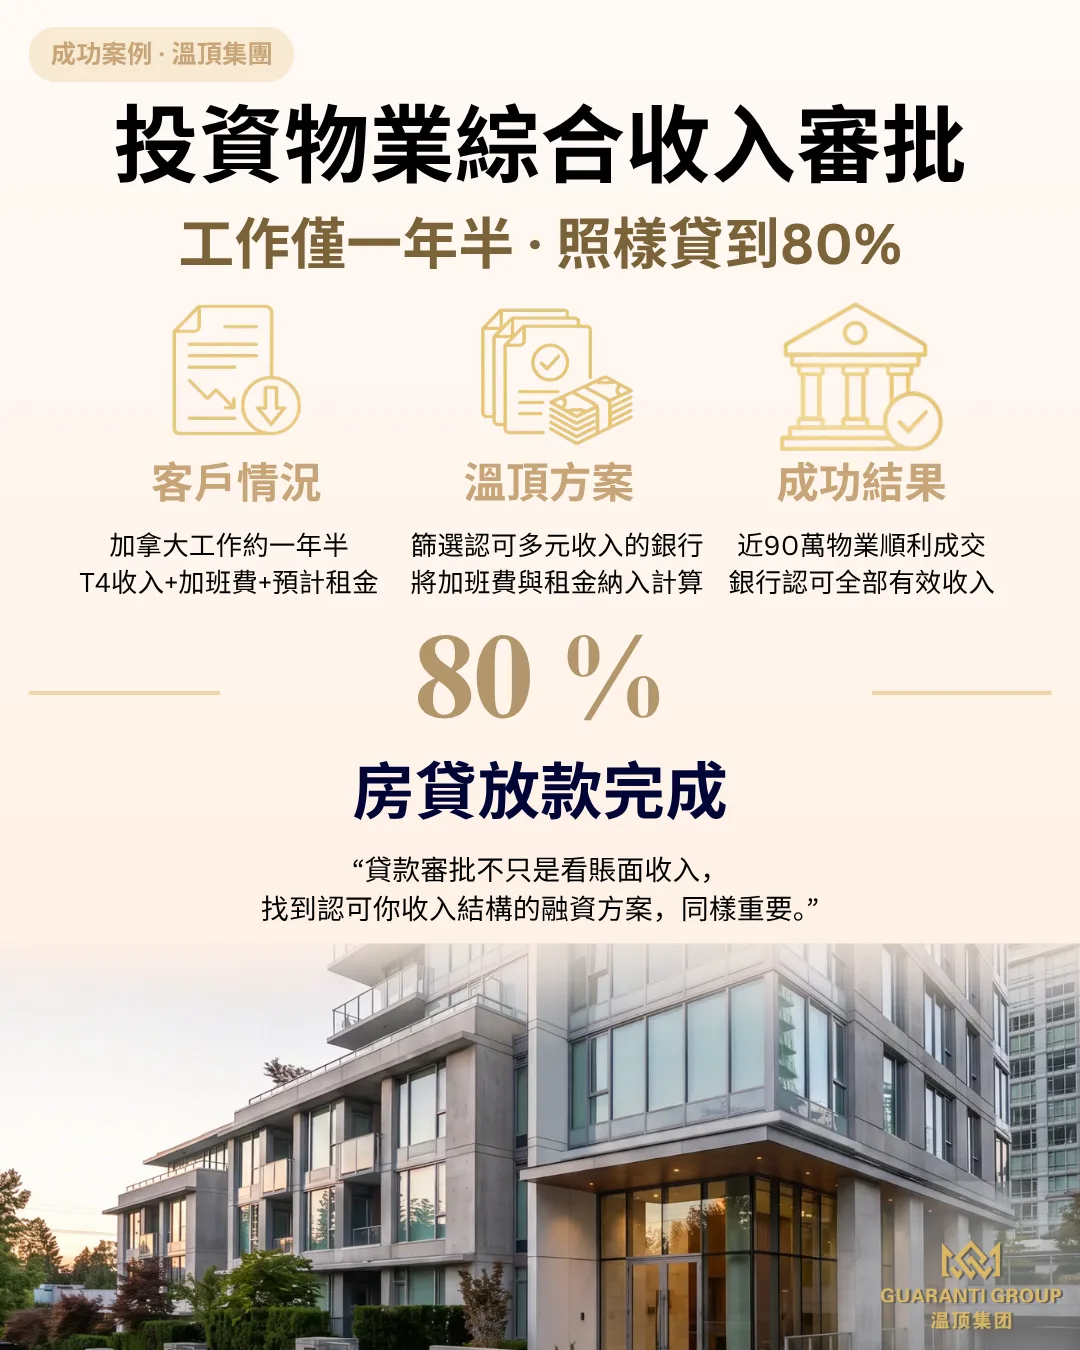
投資物業加班收入預計租金房貸融資
在加拿大工作才一年半,近90萬的投資房怎麼貸到80%?
所屬專欄 · 溫頂房產融資
在加拿大工作約一年半,就準備購買一套近90萬加元的投資物業,並希望申請80%的貸款。
這是溫頂集團最近完成的一筆真實貸款案例。
客戶有正常的工作收入,也有加班費。準備購買的物業則計劃整套出租,未來能夠產生租金收入。
看起來有多項收入來源,但申請貸款時,真正需要解決的是:這些收入,銀行究竟願意認可多少?
工作時間不長,加班收入怎麼算?
客戶雖然有T4及加班收入記錄,但在加拿大本地工作的時間只有約一年半。
對於加班費,不同貸款機構的審核標準並不相同。有些要求較長的收入歷史,有些則可以結合工作情況、收入記錄及相關證明進行評估。
也就是說,實際賺到的加班費,並非每家銀行都會以相同方式計入貸款收入。
而這筆貸款還有另一個重要條件:客戶購買的是整套出租的投資物業。
除了工作收入,物業預計產生的租金也可以根據貸款機構的政策,納入還款能力評估。
但租金能認可多少、如何計算,同樣因貸款機構而異。
找對融資方案,順利完成80%貸款
針對客戶本地工作時間較短、收入包含加班費,以及新購物業預計租金等情況,溫頂集團綜合評估了客戶的融資條件,並配對適合的貸款機構。
最終,銀行認可了符合要求的加班收入及物業預計租金,將兩部分收入納入貸款審批計算。
這套近90萬加元的投資物業,最終成功完成80%的Mortgage撥款。
對於有加班收入、工作年資較短,或計劃購買出租物業的買家來說,貸款審批並不只是看帳面收入。
了解不同銀行如何評估收入,找到符合自身情況的融資方案,同樣重要。
相關主題
註:案例根據實際融資經歷整理,金額已作適當簡化。貸款審批取決於申請人的財務狀況、物業條件及貸款機構政策,個案結果不代表其他申請人可獲得相同貸款條件。
以上案例基於真實客戶情況整理,已作匿名化處理。
準備好為您的家庭做規劃了嗎?預約免費 30 分鐘諮詢