返回全部案例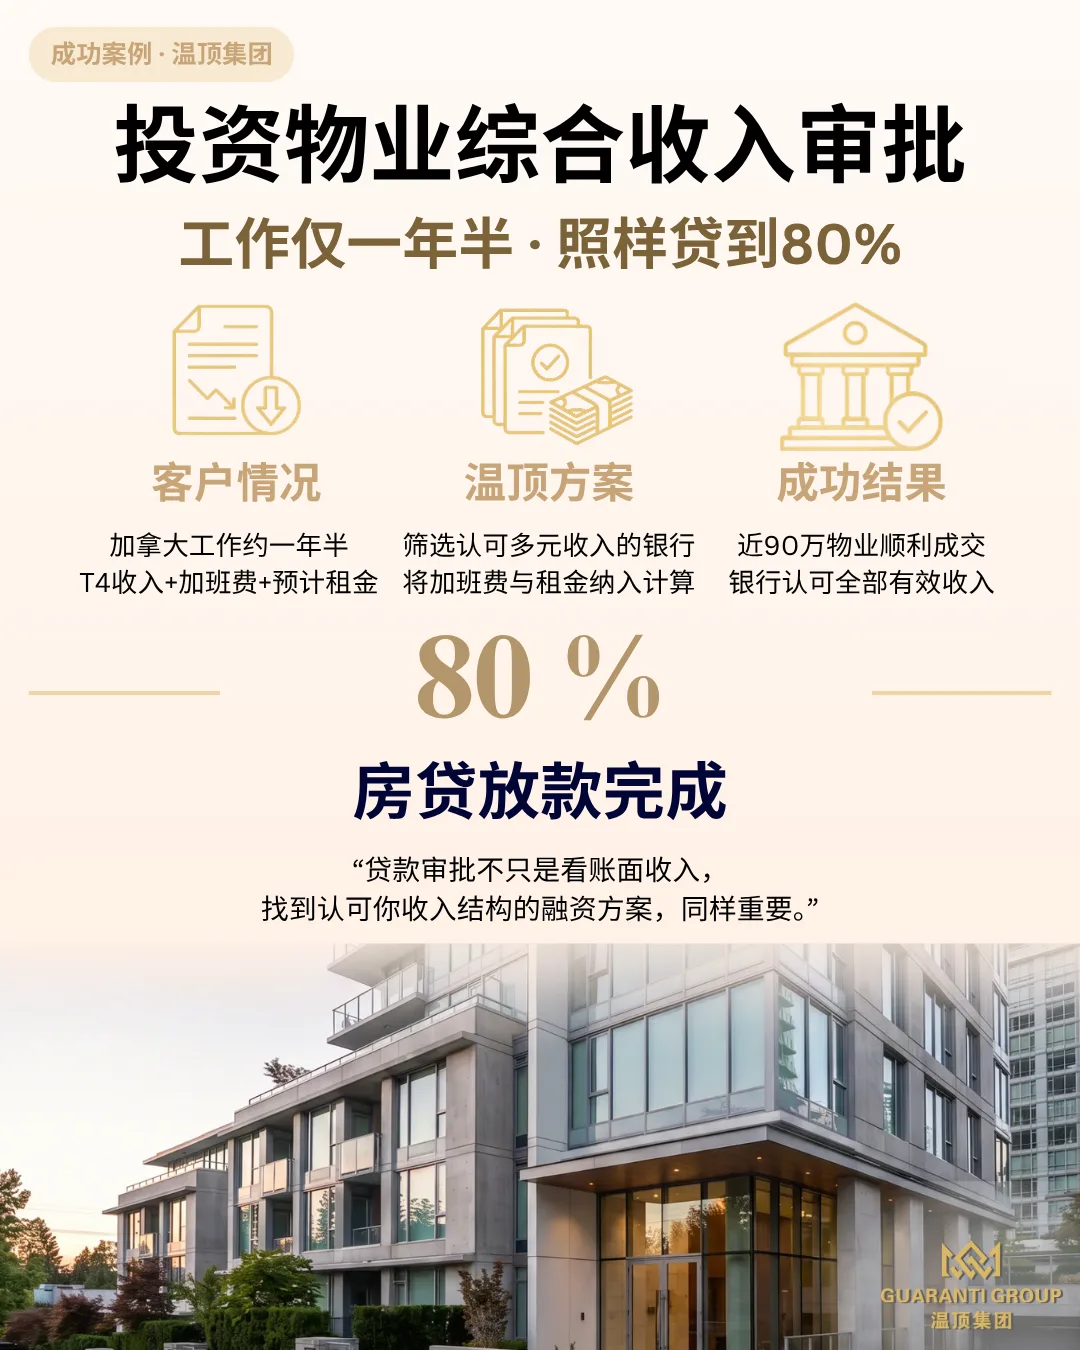
投资物业加班收入预计租金房贷融资
在加拿大工作才一年半,近90万的投资房怎么贷到80%?
所属专栏 · 温顶房产融资
在加拿大工作约一年半,就准备购买一套近90万加元的投资物业,并希望申请80%的贷款。
这是温顶集团最近完成的一笔真实贷款案例。
客户有正常的工作收入,也有加班费。准备购买的物业则计划整套出租,未来能够产生租金收入。
看起来有多项收入来源,但申请贷款时,真正需要解决的是:这些收入,银行究竟愿意认可多少?
工作时间不长,加班收入怎么算?
客户虽然有T4及加班收入记录,但在加拿大本地工作的时间只有约一年半。
对于加班费,不同贷款机构的审核标准并不相同。有些要求较长的收入历史,有些则可以结合工作情况、收入记录及相关证明进行评估。
也就是说,实际赚到的加班费,并非每家银行都会以相同方式计入贷款收入。
而这笔贷款还有另一个重要条件:客户购买的是整套出租的投资物业。
除了工作收入,物业预计产生的租金也可以根据贷款机构的政策,纳入还款能力评估。
但租金能认可多少、如何计算,同样因贷款机构而异。
找对融资方案,顺利完成80%贷款
针对客户本地工作时间较短、收入包含加班费,以及新购物业预计租金等情况,温顶集团综合评估了客户的融资条件,并匹配适合的贷款机构。
最终,银行认可了符合要求的加班收入及物业预计租金,将两部分收入纳入贷款审批计算。
这套近90万加元的投资物业,最终成功完成80%的Mortgage放款。
对于有加班收入、工作年限较短,或计划购买出租物业的买家来说,贷款审批并不只是看账面收入。
了解不同银行如何评估收入,找到符合自身情况的融资方案,同样重要。
相关主题
注:案例根据实际融资经历整理,金额已作适当简化。贷款审批取决于申请人的财务状况、物业条件及贷款机构政策,个案结果不代表其他申请人可获得相同贷款条件。
以上案例基于真实客户情况整理,已作匿名化处理。
准备好为您的家庭做规划了吗?预约免费 30 分钟咨询