不是加拿大稅務居民,擁有海外資產,還能申請50萬房貸嗎?
在加拿大買房,如果不是加拿大稅務居民,收入與資產又分布在不同國家或地區,還能順利申請銀行房貸嗎?
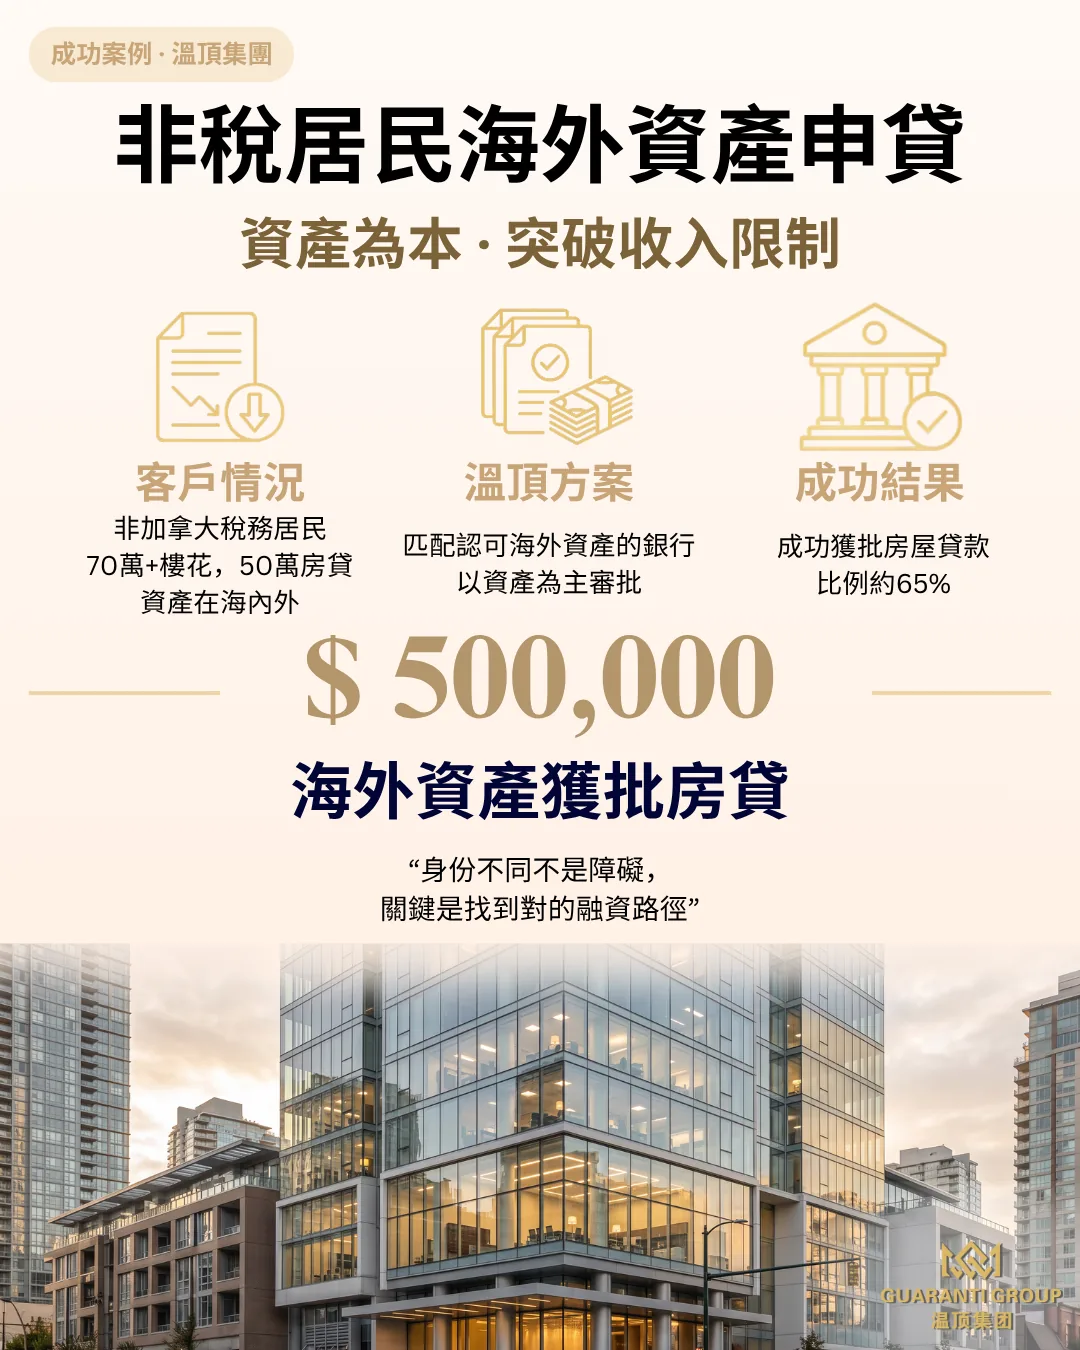
最近,溫頂集團(Guaranti Group)協助一位在加拿大本地及海外均持有資產的客戶,成功取得房屋貸款批准。
有資產,房貸該怎麼申請?
客戶購買的是大溫地區一套70多萬加元的樓花物業。隨著交屋日臨近,落實貸款成為眼前需要解決的問題。
這位客戶並非加拿大稅務居民,在加拿大本地及海外均持有一定資產。與主要依靠薪資收入申請房貸的受薪人士不同,客戶的財務實力更多體現在已有資產上。
但並非所有銀行都採用相同的審核方式。對於財務背景較為特殊的申請人,能否找到認可其資產條件的貸款機構,成為融資的關鍵。
找對銀行,讓資產發揮融資價值
一般房貸審批通常會重點考慮收入及償債能力。不過,部分貸款機構也提供適合資產較充足客戶的審核方式;在符合相關要求的情況下,可以將資產狀況作為主要審批依據。
溫頂團隊了解客戶的實際財務狀況後,找到能夠認可其加拿大本地及海外資產條件的銀行,並協助整理資產證明與申請資料,推進貸款審批。
最終,客戶成功取得約50萬加元房屋貸款批准,融資比例約為物業購買價格的65%。
對這位客戶而言,重要的不只是獲得貸款,更是找到符合自身財務條件的融資途徑,為後續樓花交屋提供支援。
準備在加拿大安家,房貸可以提前規劃嗎?
近期,加拿大公布了針對部分已在加拿大境內的永久居民申請人的限時加速審理安排。對於已在加拿大生活、正規劃未來的家庭而言,安居置業也可能逐漸提上日程。這項移民安排與本案例的貸款審批是不同事項。
然而,不少跨境家庭面臨類似問題:在海外累積了房產、存款或投資,卻缺乏完整的加拿大本地收入與報稅紀錄。這樣的情況,是否還有機會取得銀行貸款?
這次案例說明,財務背景不同,並不代表只能採用同一種貸款審核方式。了解自身資產條件,找到合適的融資渠道,可能為置業計劃帶來更多選擇。
安居需要規劃,融資也一樣。無論是準備購買物業,還是等待樓花交屋,提前確認購屋資格、了解貸款條件,才能更從容地安排下一步。
免責聲明:本案例根據實際貸款批准情況整理,部分資訊已匿名處理,金額均為約數。貸款審批取決於申請人的身分、收入、資產、物業條件及貸款機構政策。購屋資格與貸款資格須分別評估;獲批貸款不代表已完成放款。個案結果不代表其他申請人能獲得相同貸款條件。
以上案例基於真實客戶情況整理,已作匿名化處理。