不是加拿大税务居民,有海外资产,还能申请50万房贷吗?
在加拿大买房,如果不是加拿大税务居民,收入和资产又分布在不同国家或地区,还能顺利申请银行房贷吗?
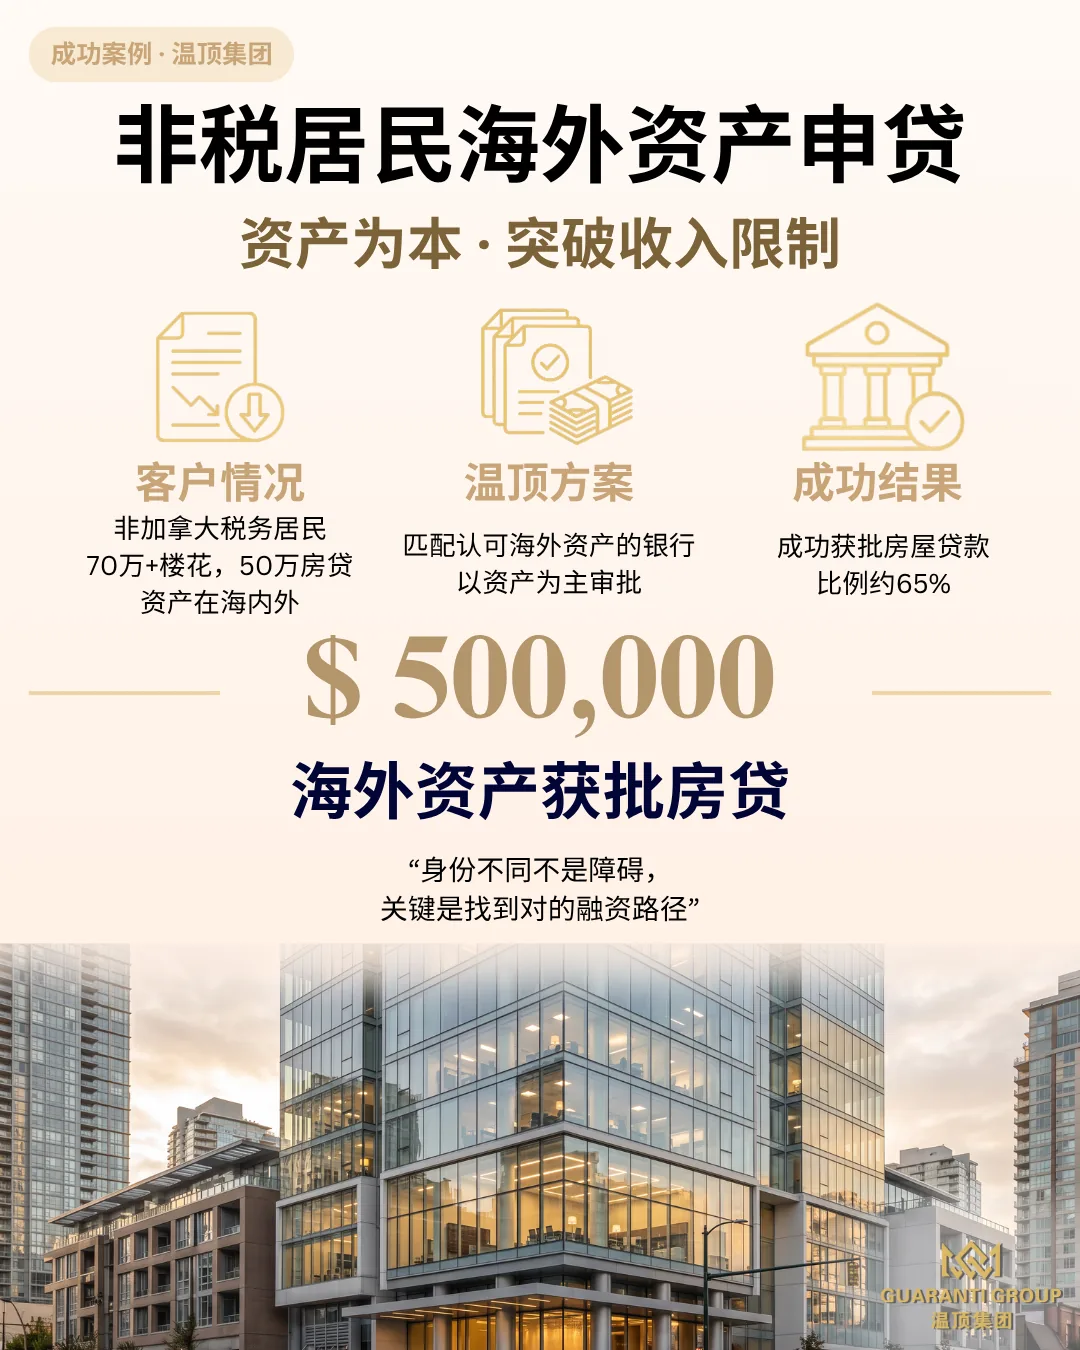
最近,温顶集团(Guaranti Group)就协助一位拥有加拿大本地及海外资产的客户,成功获得房屋贷款批准。
有资产,房贷该怎么申请?
客户购买的是大温地区一套70多万加元的楼花物业。随着交房临近,落实贷款成为眼前需要解决的问题。
这位客户并非加拿大税务居民,在加拿大本地及海外均持有一定资产。与主要依靠工资收入申请房贷的普通受薪人士不同,客户的财务实力更多体现在已有的资产上。
但并非所有银行都采用相同的审核方式。对于这类财务背景较为特殊的申请人,能否找到认可其资产条件的贷款机构,成为融资的关键。
找对银行,让资产发挥融资价值
在常规房贷审批中,银行通常会重点考虑收入和偿债能力。不过,部分贷款机构也提供适合资产较充足客户的审核方式,在符合相关要求的情况下,可以将资产情况作为主要审批依据。
温顶团队了解客户的实际财务状况后,找到能够认可其加拿大本地及海外资产条件的银行,并协助整理资产证明及相关申请资料,推进贷款审批。
最终,客户成功获得约50万加元的房屋贷款批准,融资比例约为物业购买价格的65%。
对于这位客户来说,重要的不只是获得了贷款,更是找到了一条符合自身财务条件的融资途径,为后续楼花交接提供了支持。
准备在加拿大安家,房贷可以提前规划吗?
近期,加拿大公布了针对部分已在加拿大境内的永久居民申请人的限时加速审理安排。对于已经在加拿大生活、正在规划未来的家庭来说,安居置业也可能逐渐提上日程。这项移民安排与本案例的贷款审批属于不同事项。
然而,不少跨境家庭面临着类似的问题:在海外积累了房产、存款或投资,却缺乏完整的加拿大本地收入及报税记录。这样的情况,是否还有机会获得银行贷款?
这次案例说明,财务背景不同,并不意味着只能采用同一种贷款审核方式。了解自身资产条件,找到合适的融资渠道,可能为置业计划带来更多选择。
安居需要规划,融资也一样。无论是准备购买物业,还是等待楼花交接,提前确认购房资格、了解贷款条件,才能更从容地安排下一步。
免责声明:本案例根据实际贷款批准情况整理,部分信息已匿名处理,金额为约数。贷款审批取决于申请人的身份、收入、资产、物业条件及贷款机构政策。购房资格与贷款资格须分别评估,贷款获批不代表已经完成放款。个案结果不代表其他申请人能够获得相同贷款条件。
以上案例基于真实客户情况整理,已作匿名化处理。