年入14萬申請30多萬也被卡?用「租金收入+銀行政策匹配」破局,成功保住房產再買一套!
本地客人有一份穩定的工作,年收入約14萬元,同時已經擁有一套物業,目前房貸餘額約80萬元。手上還有約20萬元存款,整體來看,無論收入還是資產情況都不錯。
最近,他看中了一套總價40多萬元的一房物業,計劃拿出約8至9萬元作為首付,需要再申請30多萬元貸款。
乍一看,以14萬元左右的年收入申請30多萬元貸款,似乎並不困難。但真正開始計算後才發現,銀行看的並不只是這筆新增貸款,而是客人整體的收入和負債情況。
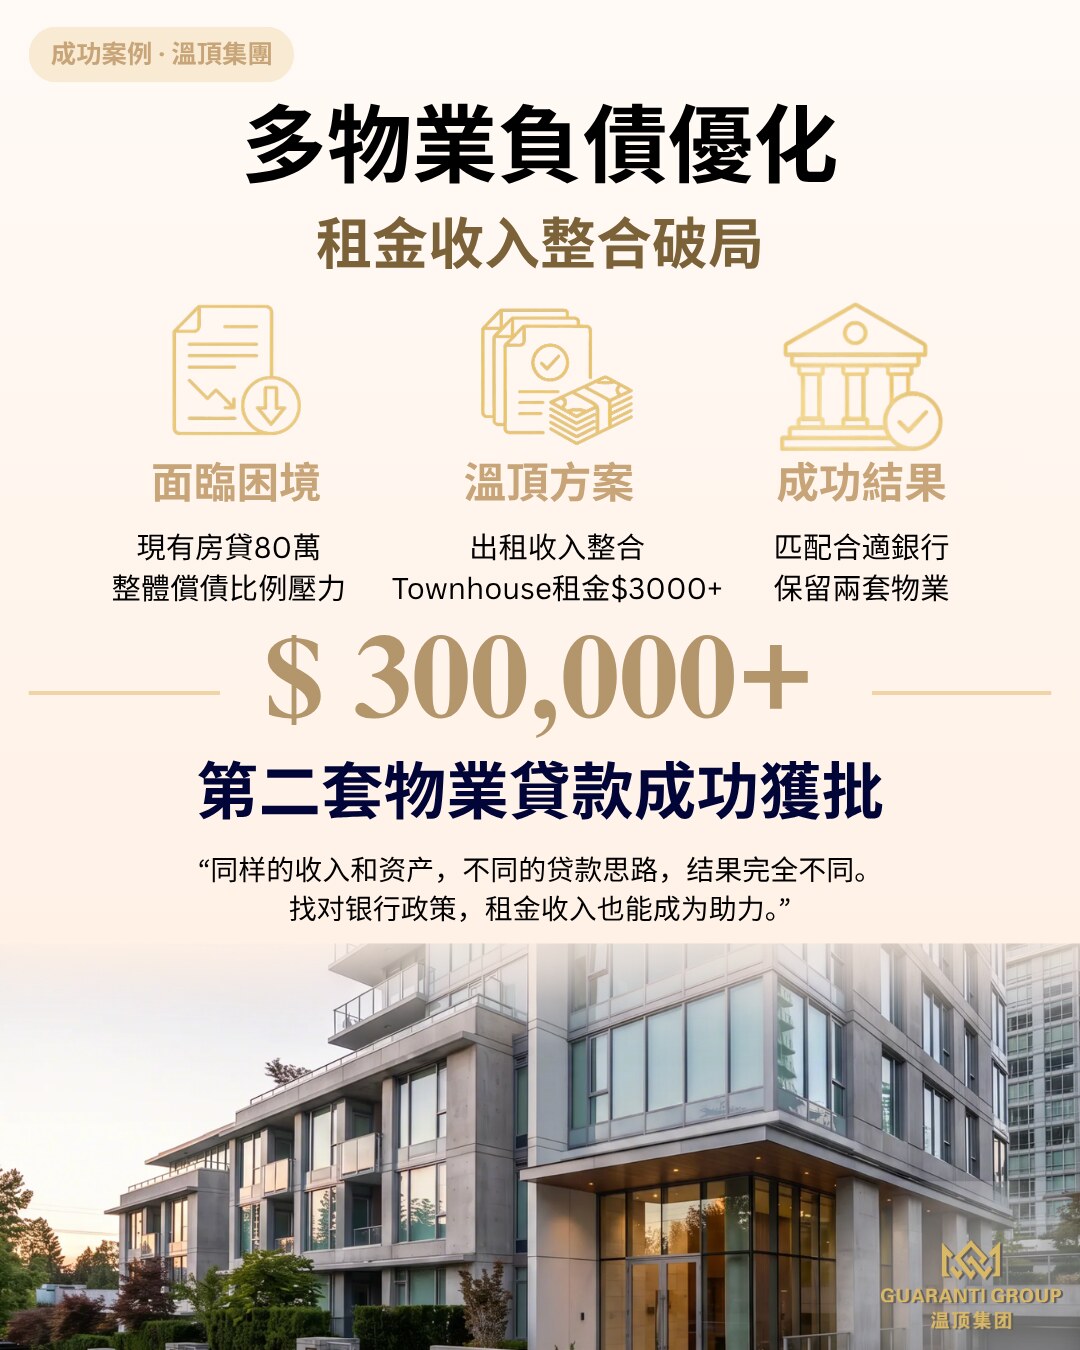
除了現有物業約80萬元的房貸之外,客人名下還有多條信用額度。雖然這些額度平時並未使用,餘額也是零,但在部分銀行的審批政策下,仍可能影響整體負債比例和最終可以獲得的貸款額度。
在保留現有物業和房貸的情況下,再增加一套物業和30多萬元的新貸款,按照常規方式計算,客人的整體償債比例依然存在壓力。
找到溫頂集團後,我們重新梳理了他的收入、現有物業、負債以及未來的居住安排。溝通中我們了解到,客人原本就計劃在購買新物業後搬入一房自住,並將目前面積較大的聯排住宅整套出租。根據當地租賃情況,這套物業預計每月可以產生 $3,000 以上的租金收入。
這個原本就存在的居住和出租安排,為貸款申請提供了新的評估空間。
溫頂團隊進一步梳理了客人的整體財務情況,並比較不同銀行對於出租物業、租金收入、現有房貸以及信用額度的計算方式。結合客人真實的居住和出租計劃,我們最終匹配到了更適合他實際情況的銀行政策,將符合銀行要求的租金收入納入整體評估。
最終,客人成功獲得了所需的30多萬元貸款,順利買下心儀的一房物業,同時保留原來的聯排住宅作為出租物業。
這個案例很有意思的一點是:年收入14萬元,申請30多萬元貸款,看起來並不多,但銀行看的從來不只是收入和新貸款金額。
當名下已經有物業、房貸以及其他信用額度時,不同銀行對於現有負債和租金收入的計算方式,都可能影響最終能夠獲得的貸款額度。
對於這位客人來說,我們沒有改變他的收入,也沒有改變他原本的居住和出租計劃。真正需要解決的,是如何把他的整體情況梳理清楚,再找到與之更加匹配的銀行政策。
同樣的收入,同樣的資產和負債,不同的貸款思路,結果可能完全不同。當銀行給出一個答案,我們幫您尋找更多可能。
本案例中的利率、金額與所需時間,是該客戶當時的實際情況。貸款條件會隨市場與政策變化,每一份申請都按其自身條件獨立評估 —— 這些數字不代表其他申請人能獲得相同結果,也不構成任何承諾。
以上案例基於真實客戶情況整理,已作匿名化處理。