年入14万申请30多万也被卡?用“租金收入+银行政策匹配”破局,成功保住房产再买一套!
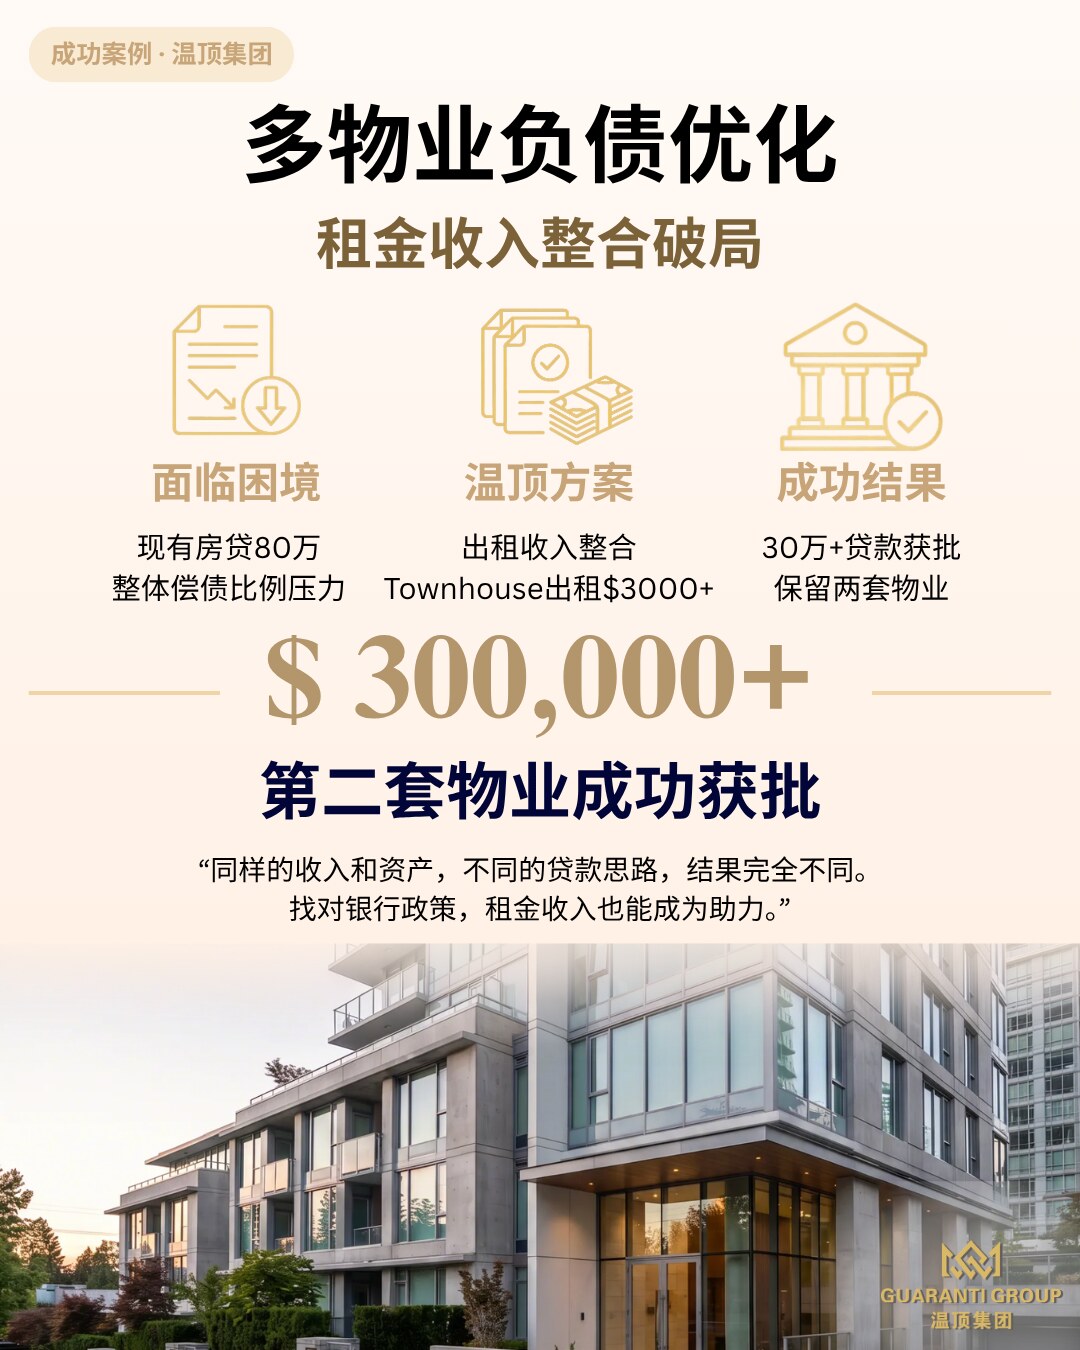
本地客人有一份稳定的工作,年收入约14万元,同时已经拥有一套物业,目前房贷余额约80万元。手上还有约20万元存款,整体来看,无论收入还是资产情况都不错。
最近,他看中了一套总价40多万元的一房物业,计划拿出约8至9万元作为首付,需要再申请30多万元贷款。
乍一看,以14万元左右的年收入申请30多万元贷款,似乎并不困难。但真正开始计算后才发现,银行看的并不只是这笔新增贷款,而是客人整体的收入和负债情况。
除了现有物业约80万元的房贷之外,客人名下还有多条信用额度。虽然这些额度平时并未使用,余额也是零,但在部分银行的审批政策下,仍可能影响整体负债比例和最终可以获得的贷款额度。
在保留现有物业和房贷的情况下,再增加一套物业和30多万元的新贷款,按照常规方式计算,客人的整体偿债比例依然存在压力。
找到温顶集团后,我们重新梳理了他的收入、现有物业、负债以及未来的居住安排。沟通中我们了解到,客人原本就计划在购买新物业后搬入一房自住,并将目前面积较大的联排住宅整套出租。根据当地租赁情况,这套物业预计每月可以产生 $3,000 以上的租金收入。
这个原本就存在的居住和出租安排,为贷款申请提供了新的评估空间。
温顶团队进一步梳理了客人的整体财务情况,并比较不同银行对于出租物业、租金收入、现有房贷以及信用额度的计算方式。结合客人真实的居住和出租计划,我们最终匹配到了更适合他实际情况的银行政策,将符合银行要求的租金收入纳入整体评估。
最终,客人成功获得了所需的30多万元贷款,顺利买下心仪的一房物业,同时保留原来的联排住宅作为出租物业。
这个案例很有意思的一点是:年收入14万元,申请30多万元贷款,看起来并不多,但银行看的从来不只是收入和新贷款金额。
当名下已经有物业、房贷以及其他信用额度时,不同银行对于现有负债和租金收入的计算方式,都可能影响最终能够获得的贷款额度。
对于这位客人来说,我们没有改变他的收入,也没有改变他原本的居住和出租计划。真正需要解决的,是如何把他的整体情况梳理清楚,再找到与之更加匹配的银行政策。
同样的收入,同样的资产和负债,不同的贷款思路,结果可能完全不同。当银行给出一个答案,我们帮您寻找更多可能。
本案例中的利率、金额与所需时间,是该客户当时的实际情况。贷款条件会随市场与政策变化,每一份申请都按其自身条件独立评估 —— 这些数字不代表其他申请人能获得相同结果,也不构成任何承诺。
以上案例基于真实客户情况整理,已作匿名化处理。