自僱人士有130萬存款,卻因收入審核貸不到90萬?資產型審批助其獲批銀行貸款
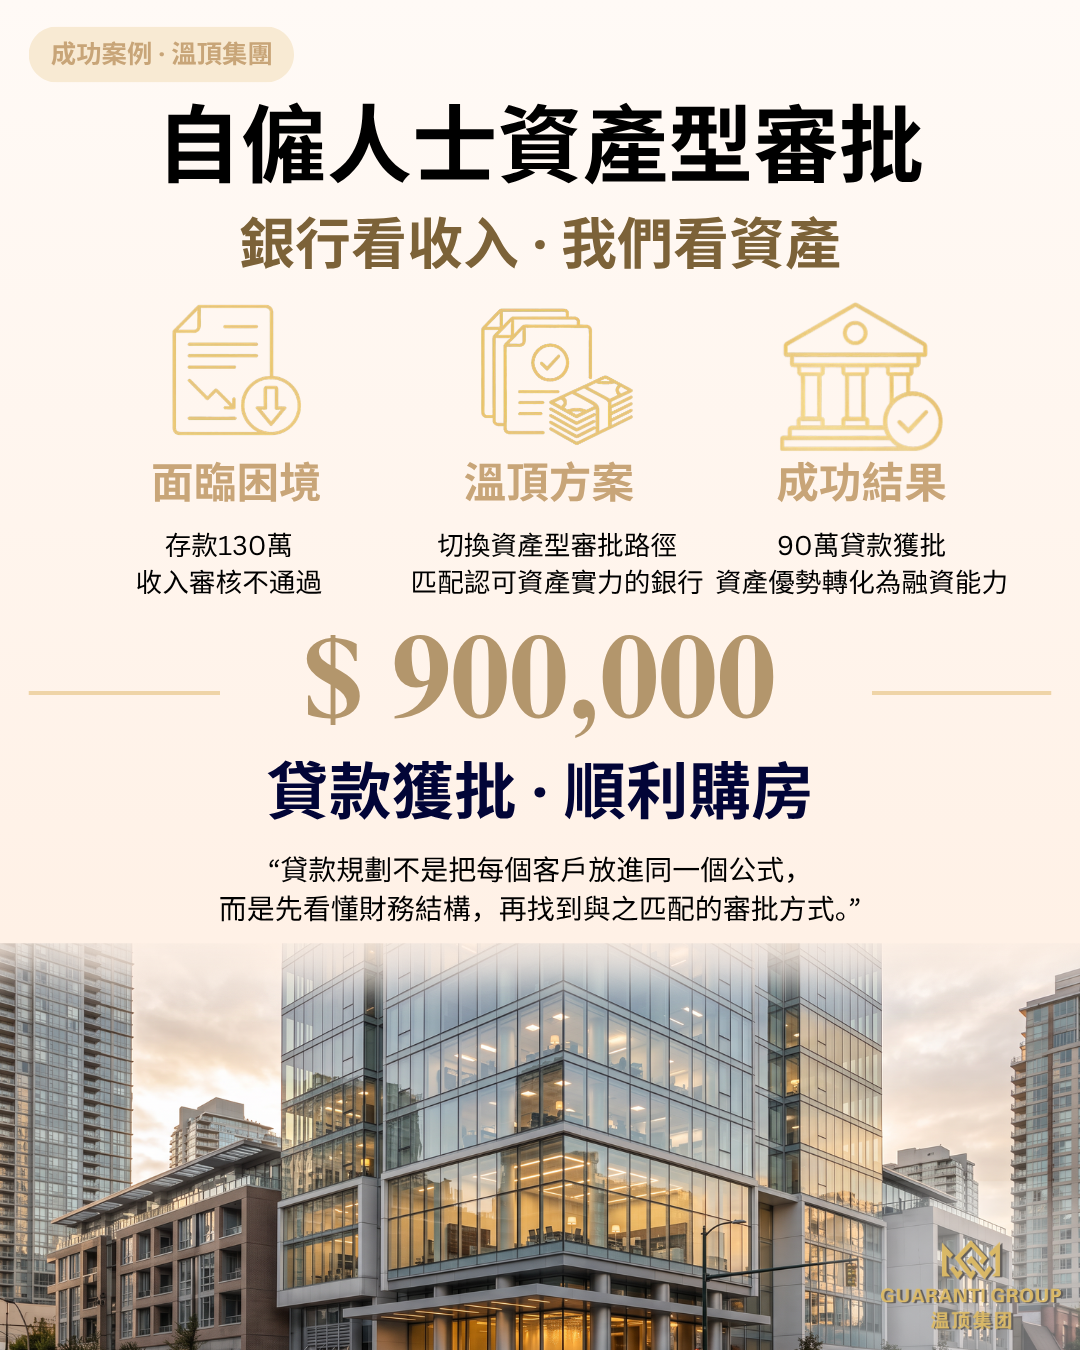
客戶是一名自僱人士,經營自己的生意多年。最近,他看中了一套價值約116萬的物業,希望申請約90萬貸款。
從資產情況來看,客戶的財務基礎並不差。這些年經營生意已經積累了相當的儲蓄,僅本人名下的銀行存款就有約130萬。因此,最初申請貸款時,他並沒有覺得自己會是銀行眼中的「困難客戶」。
沒想到,真正找到銀行申請後,問題卻出在收入上。由於自僱報稅所體現的個人收入並不高,按照原銀行常規的收入審核方式,他的收入無法支持約90萬的貸款額度。
一個銀行帳戶裡有130萬存款的人,卻因為收入不夠,做不了90萬的銀行貸款。看似矛盾,背後的原因其實在於:銀行審批並不是簡單判斷一個人「有沒有錢」,而是判斷客戶是否符合相應貸款產品的審批標準。如果申請仍然按照傳統收入方式審核,即使擁有較多存款,資產優勢也未必能夠直接解決收入不足的問題。
在原來的銀行沒有找到合適方案後,客戶聯繫到了溫頂集團。了解完整情況後,我們沒有繼續圍繞「如何證明更多收入」尋找突破,而是重新判斷客戶真正的優勢在哪裡。
相比報稅收入,本人名下約130萬的流動資產,才是這位客戶更突出的財務條件。因此,溫頂團隊結合客戶的自僱背景、購屋金額、貸款需求和資產情況,對不同銀行的審批要求進行篩選,尋找能夠真正認可其資產實力的貸款方案。
最終,我們找到了一家與客戶情況更加匹配的銀行。在實際審批過程中,客戶本人名下約130萬存款得到銀行認可,並被用於整體貸款評估。原本單靠報稅收入難以支持的申請,也因此有了不同的審批路徑。最終,客戶購買約116萬的物業,成功獲批約90萬銀行貸款。
這個案例值得分享的,並不只是「有130萬存款,最後貸到了90萬」。對於不少自僱人士來說,報稅收入和整體財務實力並不一定完全對應;而擁有資產,也不意味著這些資產在任何銀行、任何審批方式下都會自動轉化為貸款能力。
真正重要的是看清客戶的收入、資產和融資需求分別是甚麼,再找到能夠認可這些條件的審批方式。貸款規劃不是把每一個客戶放進同一個公式,而是先看懂他的財務結構,再找到與之匹配的融資方案。
當銀行給出一個答案,我們幫客戶尋找更多可能。
本案例中的利率、金額與所需時間,是該客戶當時的實際情況。貸款條件會隨市場與政策變化,每一份申請都按其自身條件獨立評估 —— 這些數字不代表其他申請人能獲得相同結果,也不構成任何承諾。
以上案例基於真實客戶情況整理,已作匿名化處理。