自雇人士有130万存款,却因收入审核贷不到90万?资产型审批助其获批银行贷款
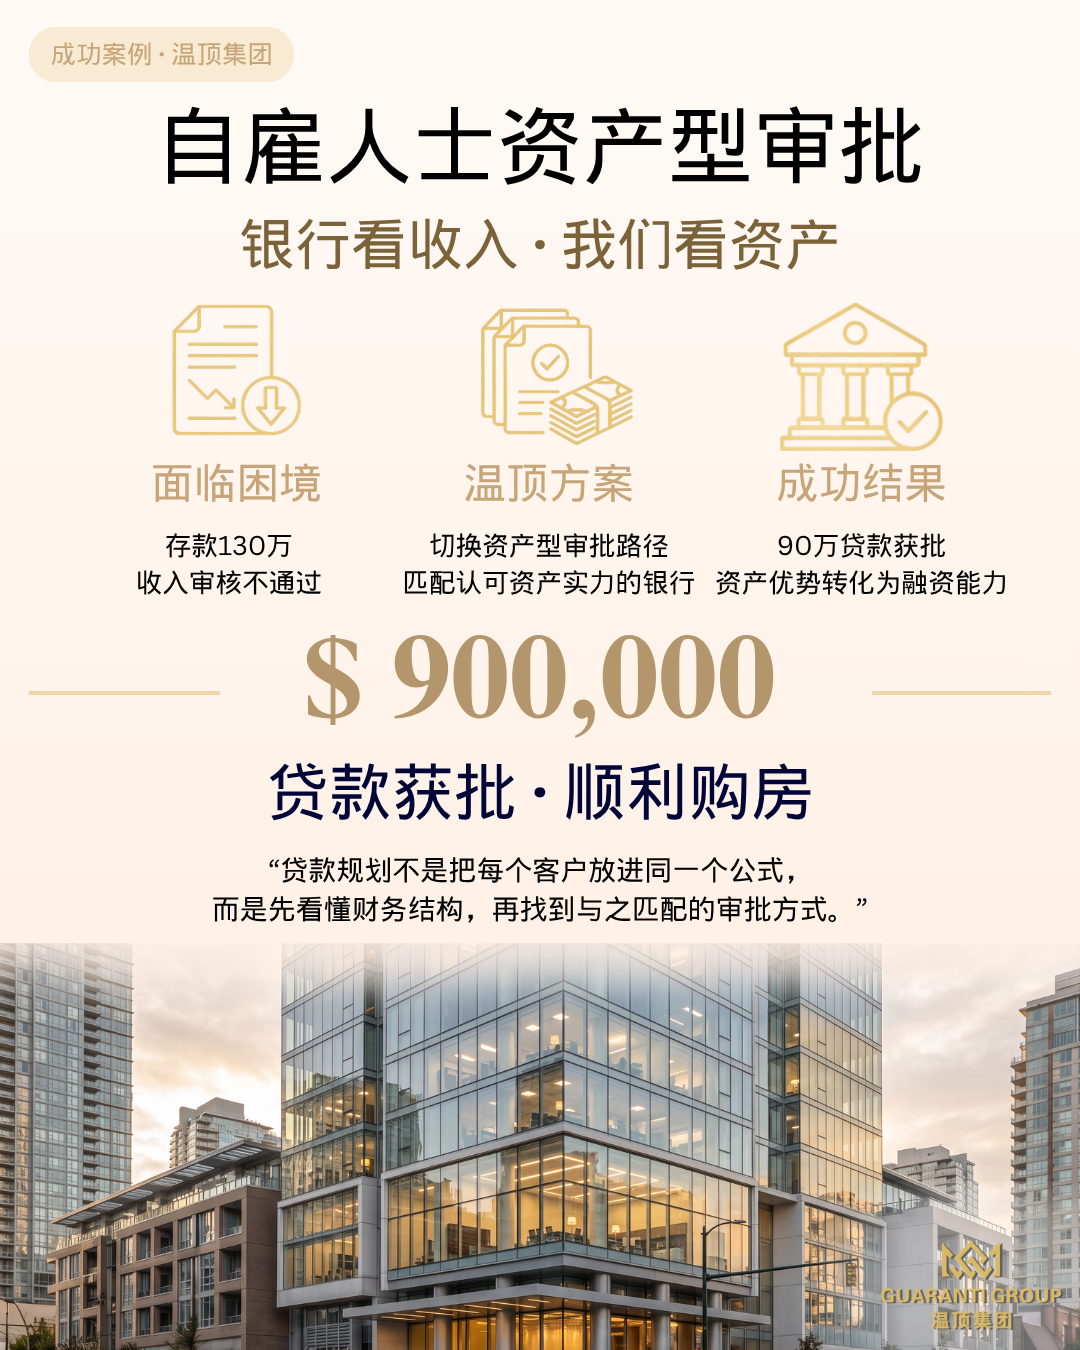
客人是一名自雇人士,经营自己的生意多年。最近,他看中了一套价值约116万的物业,希望申请约90万贷款。
从资产情况来看,客人的财务基础并不差。这些年经营生意已经积累了相当的储蓄,仅本人名下的银行存款就有约130万。因此,最初申请贷款时,他并没有觉得自己会是银行眼中的“困难客户”。
没想到,真正找到银行申请后,问题却出在了收入上。由于自雇报税所体现的个人收入并不高,按照原银行常规的收入审核方式,他的收入无法支持约90万的贷款额度。
一个银行账户里有130万存款的人,却因为收入不够,做不了90万的银行贷款。看似矛盾,背后的原因其实在于:银行审批并不是简单判断一个人“有没有钱”,而是判断客户是否符合相应贷款产品的审批标准。如果申请仍然按照传统收入方式审核,即使拥有较多存款,资产优势也未必能够直接解决收入不足的问题。
在原来的银行没有找到合适方案后,客人联系到了温顶集团。了解完整情况后,我们没有继续围绕“如何证明更多收入”寻找突破,而是重新判断客户真正的优势在哪里。
相比报税收入,本人名下约130万的流动资产,才是这位客户更突出的财务条件。因此,温顶团队结合客户的自雇背景、购房金额、贷款需求和资产情况,对不同银行的审批要求进行筛选,寻找能够真正认可其资产实力的贷款方案。
最终,我们找到了一家与客人情况更加匹配的银行。在实际审批过程中,客人本人名下约130万存款得到银行认可,并被用于整体贷款评估。原本单靠报税收入难以支持的申请,也因此有了不同的审批路径。最终,客人购买约116万的物业,成功获批约90万银行贷款。
这个案例值得分享的,并不只是“有130万存款,最后贷到了90万”。对于不少自雇人士来说,报税收入和整体财务实力并不一定完全对应;而拥有资产,也不意味着这些资产在任何银行、任何审批方式下都会自动转化为贷款能力。
真正重要的是看清客户的收入、资产和融资需求分别是什么,再找到能够认可这些条件的审批方式。贷款规划不是把每一个客户放进同一个公式,而是先看懂他的财务结构,再找到与之匹配的融资方案。
当银行给出一个答案,我们帮客户寻找更多可能。
本案例中的利率、金额与所需时间,是该客户当时的实际情况。贷款条件会随市场与政策变化,每一份申请都按其自身条件独立评估 —— 这些数字不代表其他申请人能获得相同结果,也不构成任何承诺。
以上案例基于真实客户情况整理,已作匿名化处理。