如果家庭關係發生變化,過去做好的財富安排,還會按照原來的想法走嗎?
很多人的第一反應可能是:只要把遺囑寫清楚就可以。
但真正進入規劃以後,會發現遺囑只是其中一部分。RRSP、TFSA、非註冊投資、保險以及其他資產,可能有不同的持有方式、受益人安排和身故處理路徑。
近期,溫頂集團財富團隊在 iA Leader Summit 的專業學習中,接觸到一個很有代表性的再婚家庭案例。這個案例值得關注的,並不是某一種產品,而是背後的規劃邏輯:
先理解家庭關係,再理清資產路徑,最後才談工具。
案例真正難的,不是資產多少
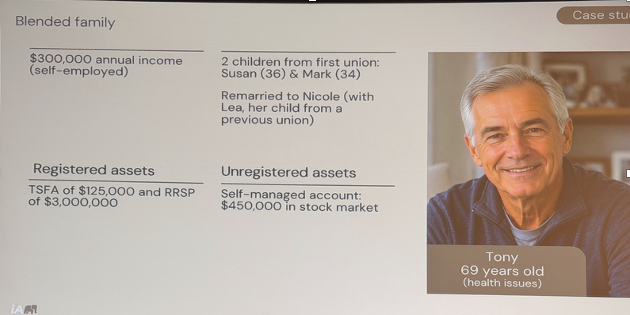
案例中的 Tony 希望兼顧現任伴侶,同時也希望自己上一段關係中的兩個成年子女,能夠得到他原本希望留給他們的財富。
他的資產中包括大額 RRSP、TFSA 和非註冊投資。家庭關係與資產類型一旦同時變得複雜,問題就不再只是「留多少」,而是:
不同資產最終會沿著甚麼路徑,到達誰手裡?
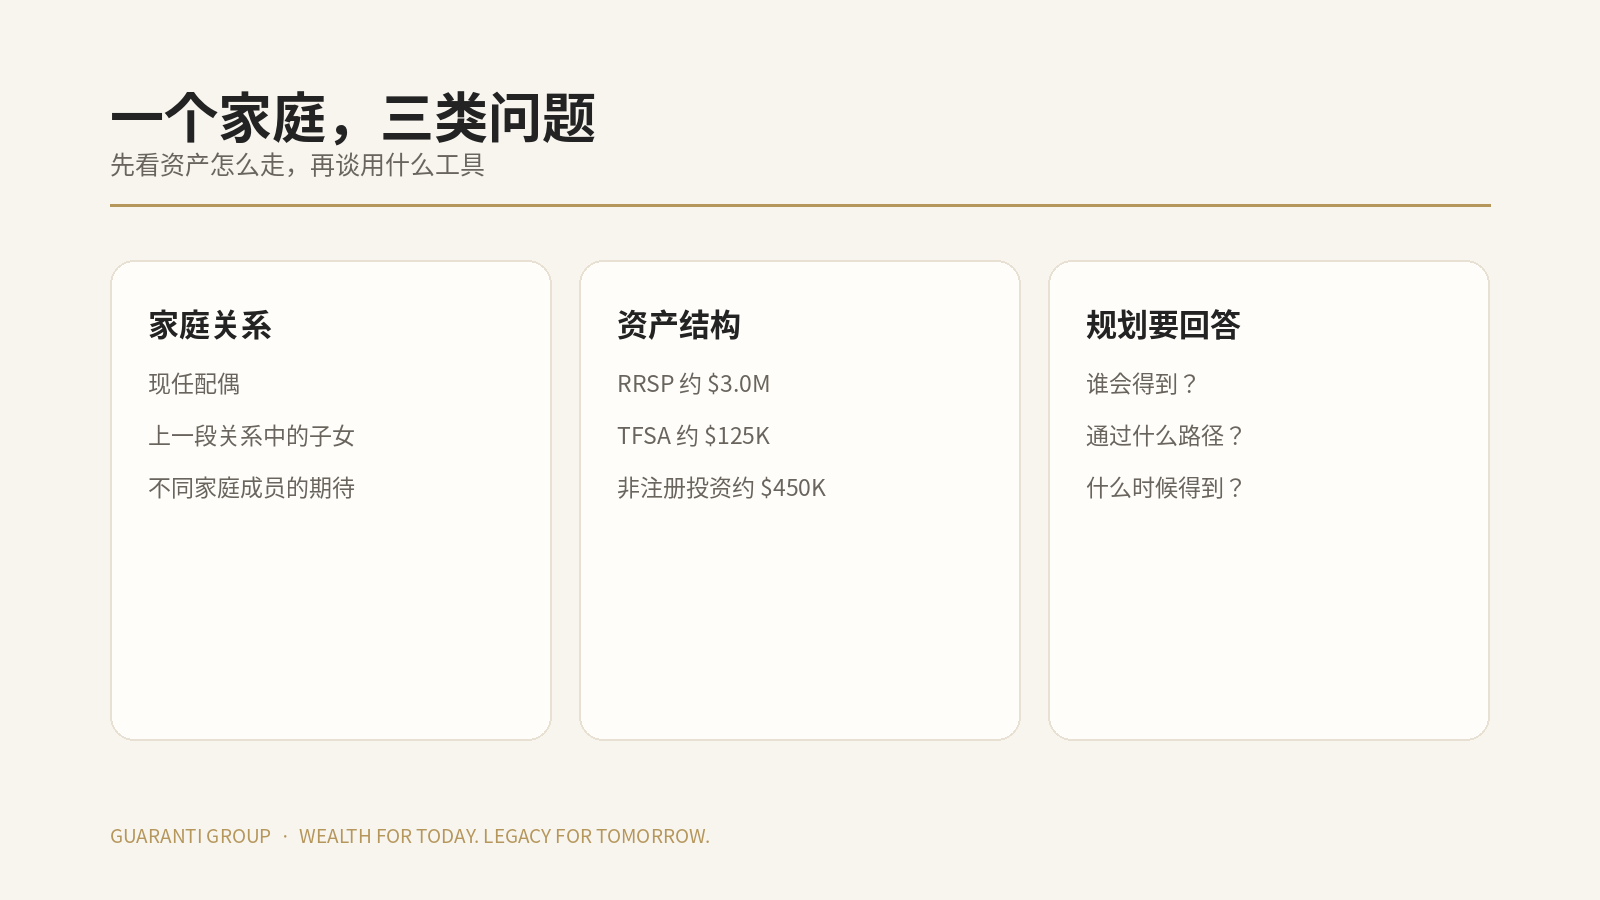
第一層|遺囑之外,還有哪些路徑?
遺囑當然是 Estate Planning 中非常重要的一環,但家庭擁有的所有資產,並不一定都由遺囑決定。不同賬戶和合同,可能有不同的持有方式、受益人安排和身故處理路徑。
真正需要逐項確認的是:
- 資產由誰持有?個人、聯名,還是透過其他結構持有?
- 是否已有受益人安排?RRSP、TFSA、保險合同等需要分別核對,不能只看遺囑。
- 哪些資產會進入 Estate?不同路徑可能影響處理時間、費用與私密性。
- 稅務責任在哪裡產生?受益人收到資產,與相關稅務最終由哪裡承擔,並不一定是同一個問題。
第二層|300萬 RRSP,受益人與稅務是同一個問題嗎?
這正是這個案例最值得繼續追問的地方。對於未開始支付退休收入的 RRSP,加拿大稅務局的一般規則是:持有人身故時,計劃內資產在死亡時的公平市場價值通常會被視為其在身故前收到,並計入最終報稅收入;符合條件的配偶或 common-law partner 等情形,則可能適用不同的轉移或遞延處理。
因此,大額 RRSP 的傳承不能只看「受益人寫了誰」。
誰收到資產、資產是否經過 Estate,以及稅務責任在哪裡產生,需要放在一起判斷。
第三層|Segregated Fund 能解決甚麼,又不能解決甚麼?
培訓中討論到的 Segregated Fund(分離基金),是一類由保險公司提供、結合投資與保險合同特徵的產品。它的價值不在於「比普通投資更好」,而在於某些家庭是否需要為一部分資產增加特定的傳承與風險管理功能。
- 更明確的受益人路徑。在符合合同安排及適用法律的情況下,身故給付可以直接支付給指定受益人,而不經過一般的 probate 流程。這可能提高轉移效率,並帶來一定的私密性。
- 特定時間點的保證。不同合同可能提供 maturity guarantee 或 death benefit guarantee。保證比例、期限和條件以具體合同為準,並不意味著投資過程中不會出現市場波動。
- 有條件的潛在保障。某些結構在滿足相應條件時可能具有潛在的 creditor protection,但並非自動成立,需要結合受益人關係、合同設立時間、事實情況及適用法律判斷。
同樣重要的是:Segregated Fund 並不能替代遺囑、稅務規劃或整體 Estate Planning。
它只是工具箱中的一種工具。
溫頂視角|先看路徑,再談工具
Tony 的案例真正值得討論的,並不是「要不要買 Segregated Fund」。當家庭關係、資產類型和傳承對象同時變得複雜,單獨看遺囑、投資賬戶或保險,都只能看到問題的一部分。
溫頂更關注的是把四個問題放回同一張圖裡:
- 誰擁有資產?
- 資產透過甚麼路徑轉移?
- 稅務責任在哪裡發生?
- 最終希望誰得到甚麼?
四個問題理清以後,再決定哪些事情交給遺囑,哪些透過受益人安排,哪些需要投資、保險或其他專業結構配合。
先看家庭,再看資產;先理清路徑,再選擇工具。
這也是「溫頂財富課堂」希望持續分享的財富規劃視角:從一個真實問題出發,理解財富背後的結構與選擇。
案例基於 iA Leader Summit 專業學習中的案例資料整理並作一般化處理,不代表溫頂集團真實客戶個案。RRSP 稅務說明參考 Canada Revenue Agency 的 身故後 RRSP 處理說明;Segregated Fund 的一般特徵參考加拿大人壽與健康保險協會(CLHIA)消費者資料。本文僅作一般資訊分享,不構成投資、保險、稅務、會計或法律建議;具體安排應結合合同條款、適用法律及個人實際情況,由相應專業人士評估。
本文首發於溫頂集團微信公眾號。