如果家庭关系发生变化,过去做好的财富安排,还会按照原来的想法走吗?
很多人的第一反应可能是:只要把遗嘱写清楚就可以。
但真正进入规划以后,会发现遗嘱只是其中一部分。RRSP、TFSA、非注册投资、保险以及其他资产,可能有不同的持有方式、受益人安排和身故处理路径。
近期,温顶集团财富团队在 iA Leader Summit 的专业学习中,接触到一个很有代表性的再婚家庭案例。这个案例值得关注的,并不是某一种产品,而是背后的规划逻辑:
先理解家庭关系,再理清资产路径,最后才谈工具。
案例真正难的,不是资产多少
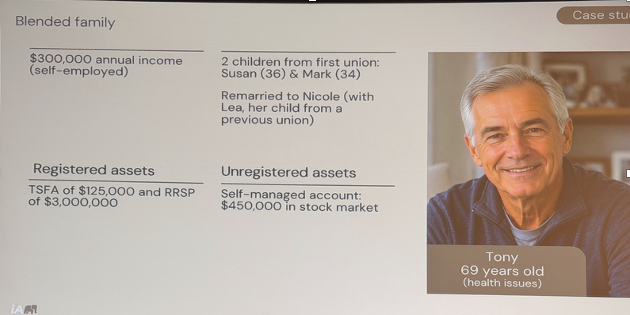
案例中的 Tony 希望兼顾现任伴侣,同时也希望自己上一段关系中的两个成年子女,能够得到他原本希望留给他们的财富。
他的资产中包括大额 RRSP、TFSA 和非注册投资。家庭关系与资产类型一旦同时变得复杂,问题就不再只是“留多少”,而是:
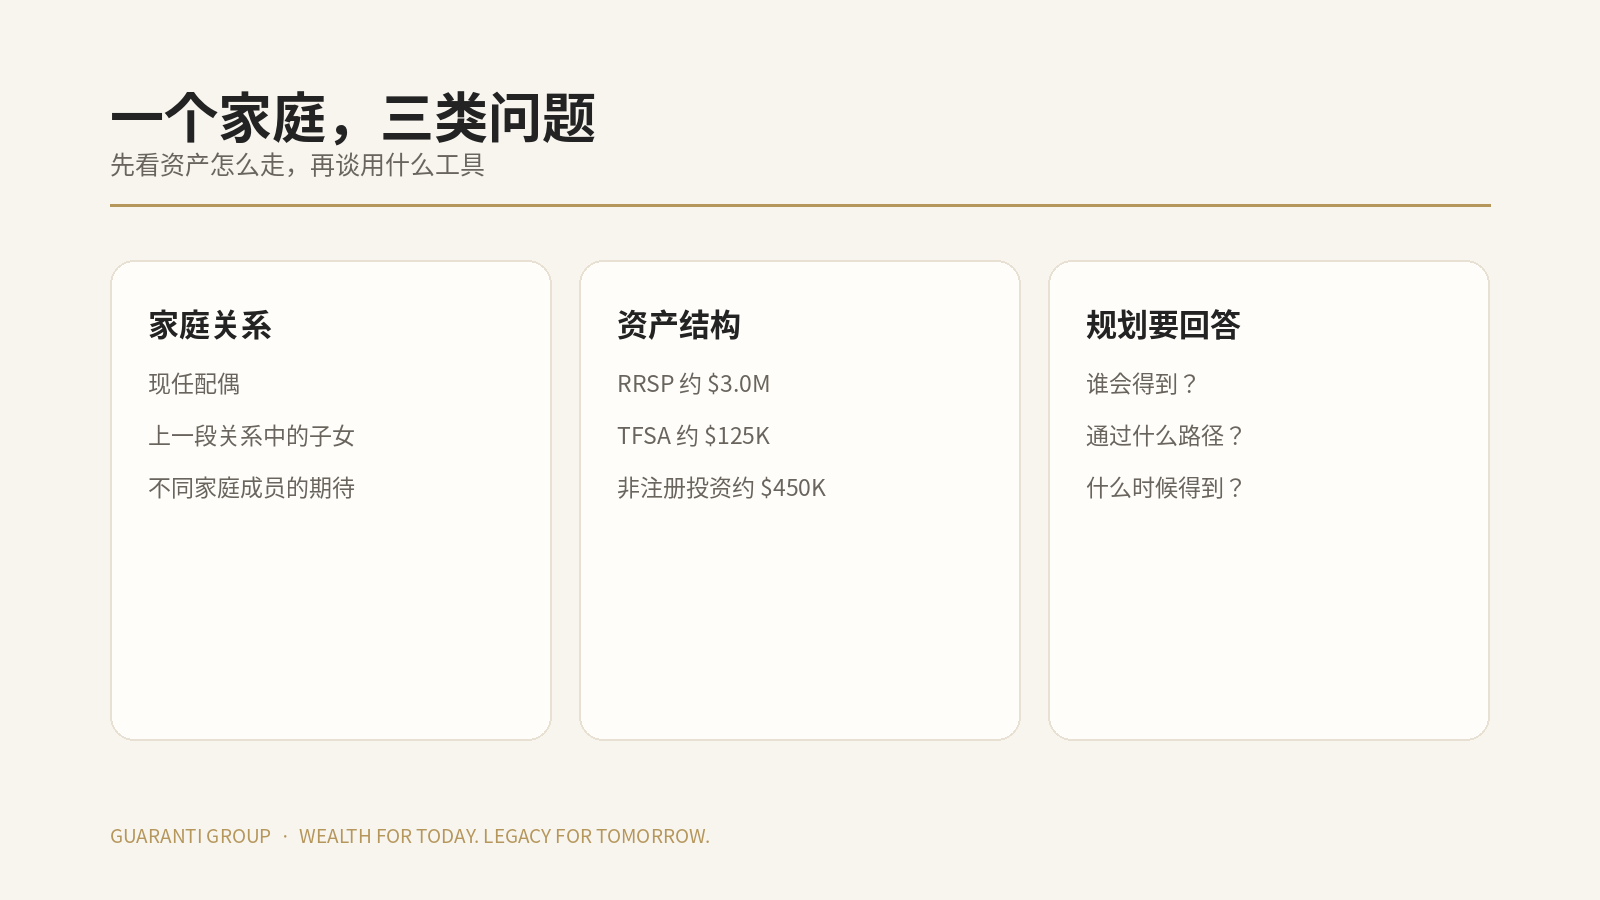
不同资产最终会沿着什么路径,到达谁手里?
第一层|遗嘱之外,还有哪些路径?
遗嘱当然是 Estate Planning 中非常重要的一环,但家庭拥有的所有资产,并不一定都由遗嘱决定。不同账户和合同,可能有不同的持有方式、受益人安排和身故处理路径。
真正需要逐项确认的是:
- 资产由谁持有?个人、联名,还是通过其他结构持有?
- 是否已有受益人安排?RRSP、TFSA、保险合同等需要分别核对,不能只看遗嘱。
- 哪些资产会进入 Estate?不同路径可能影响处理时间、费用与私密性。
- 税务责任在哪里产生?受益人收到资产,与相关税务最终由哪里承担,并不一定是同一个问题。
第二层|300万 RRSP,受益人与税务是同一个问题吗?
这正是这个案例最值得继续追问的地方。对于未开始支付退休收入的 RRSP,加拿大税务局的一般规则是:持有人身故时,计划内资产在死亡时的公平市场价值通常会被视为其在身故前收到,并计入最终报税收入;符合条件的配偶或 common-law partner 等情形,则可能适用不同的转移或递延处理。
因此,大额 RRSP 的传承不能只看“受益人写了谁”。
谁收到资产、资产是否经过 Estate,以及税务责任在哪里产生,需要放在一起判断。
第三层|Segregated Fund 能解决什么,又不能解决什么?
培训中讨论到的 Segregated Fund(分离基金),是一类由保险公司提供、结合投资与保险合同特征的产品。它的价值不在于“比普通投资更好”,而在于某些家庭是否需要为一部分资产增加特定的传承与风险管理功能。
- 更明确的受益人路径。在符合合同安排及适用法律的情况下,身故给付可以直接支付给指定受益人,而不经过一般的 probate 流程。这可能提高转移效率,并带来一定的私密性。
- 特定时间点的保证。不同合同可能提供 maturity guarantee 或 death benefit guarantee。保证比例、期限和条件以具体合同为准,并不意味着投资过程中不会出现市场波动。
- 有条件的潜在保护。某些结构在满足相应条件时可能具有潜在的 creditor protection,但并非自动成立,需要结合受益人关系、合同设立时间、事实情况及适用法律判断。
同样重要的是:Segregated Fund 并不能替代遗嘱、税务规划或整体 Estate Planning。
它只是工具箱中的一种工具。
温顶视角|先看路径,再谈工具
Tony 的案例真正值得讨论的,并不是“要不要买 Segregated Fund”。当家庭关系、资产类型和传承对象同时变得复杂,单独看遗嘱、投资账户或保险,都只能看到问题的一部分。
温顶更关注的是把四个问题放回同一张图里:
- 谁拥有资产?
- 资产通过什么路径转移?
- 税务责任在哪里发生?
- 最终希望谁得到什么?
四个问题理清以后,再决定哪些事情交给遗嘱,哪些通过受益人安排,哪些需要投资、保险或其他专业结构配合。
先看家庭,再看资产;先理清路径,再选择工具。
这也是「温顶财富课堂」希望持续分享的财富规划视角:从一个真实问题出发,理解财富背后的结构与选择。
案例基于 iA Leader Summit 专业学习中的案例资料整理并作一般化处理,不代表温顶集团真实客户个案。RRSP 税务说明参考 Canada Revenue Agency 的 身故后 RRSP 处理说明;Segregated Fund 的一般特征参考加拿大人寿与健康保险协会(CLHIA)消费者资料。本文仅作一般资讯分享,不构成投资、保险、税务、会计或法律建议;具体安排应结合合同条款、适用法律及个人实际情况,由相应专业人士评估。
本文首发于温顶集团微信公众号。