个人年报税收入仅3000元,150万房贷还能转到五大行吗?
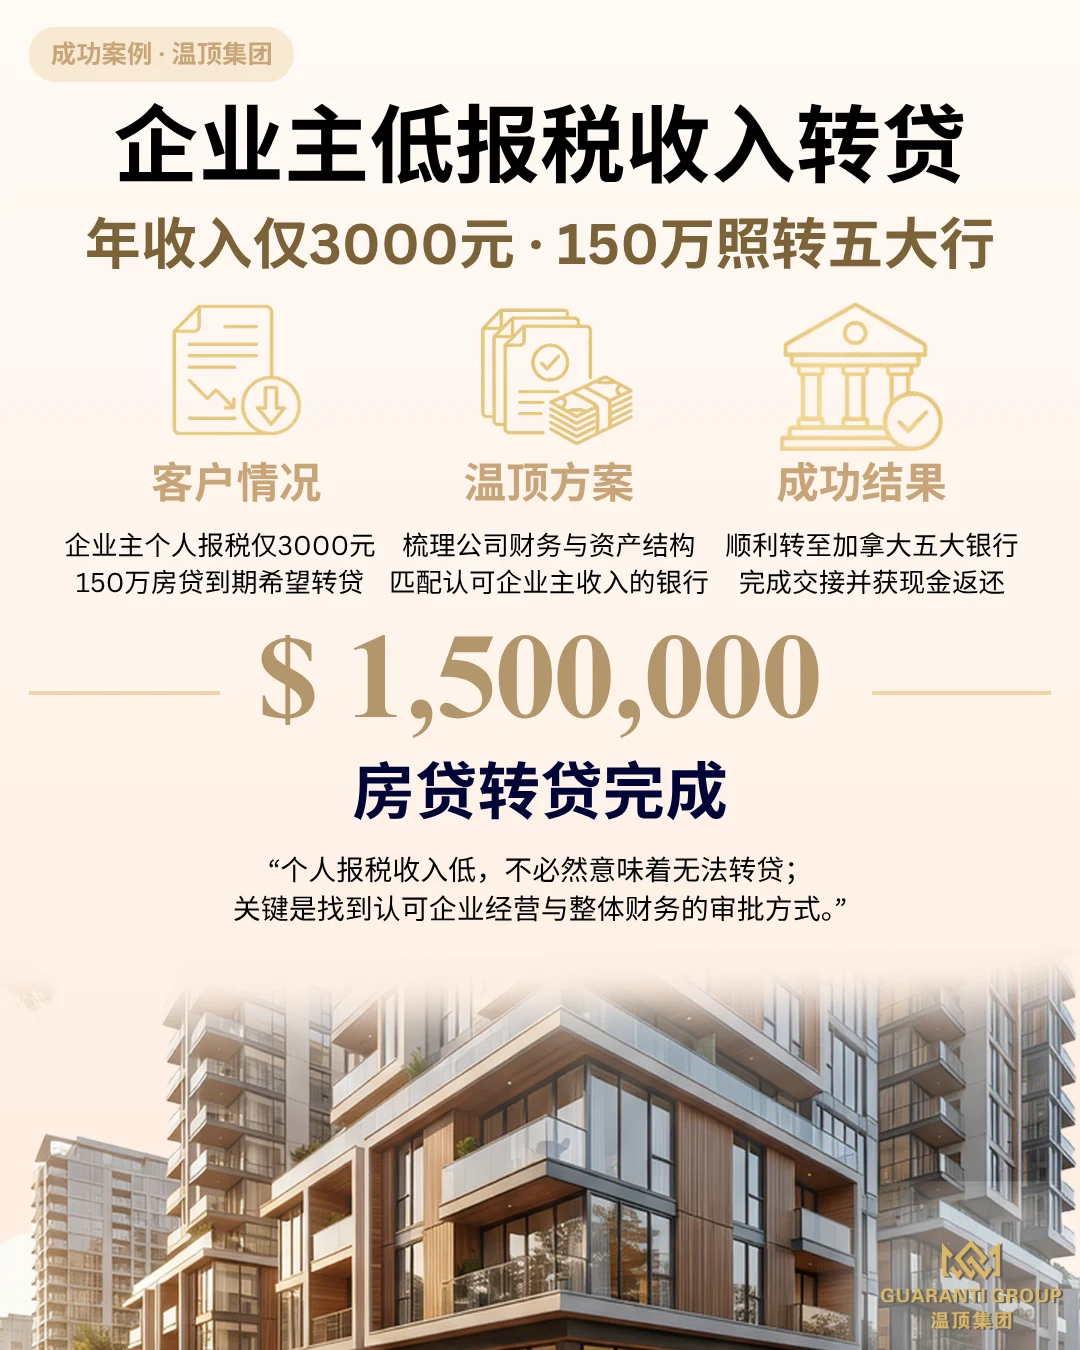
客人是一名企业主,经营着自己的公司。最近,他名下约150万的房屋贷款即将到期,原银行提供了续约方案,但利率并不符合他的预期。客人希望借此机会转到其他银行,争取更合适的贷款条件,同时获得转贷现金返还优惠。
然而,转贷并不像直接续约那么简单。客人个人报税所体现的年收入仅约3000元。虽然公司一直正常经营,也有相应的业务流水,但新银行仍需要重新审核客户的收入、负债及偿债能力。如果仅按照个人报税收入计算,要支持150万的贷款额度几乎不现实。原本只是希望换一家利率更合适的银行,却因为个人收入的问题,让这次转贷面临不小的挑战。
在了解客户的情况后,温顶集团重新梳理了他的个人收入、公司经营情况、物业资产以及现有贷款结构。对于企业主来说,个人报税收入未必能够完整反映其经营状况,但公司流水也不能直接等同于个人可用于还贷的收入。真正需要做的,是结合企业财务资料与整体资产情况,找到能够合理评估其偿债能力的银行审批方式。
针对客户的财务结构,温顶团队进一步分析了公司经营表现及相关财务资料,并匹配适合企业主的银行融资方案。最终,成功帮助客户将约150万房贷转至加拿大五大银行之一,顺利完成贷款交接,并实际获得现金返还。客户不仅完成了原有房贷的转贷,也获得了重新选择贷款条件的机会。
很多企业主在贷款到期时,可能会因为个人报税收入不高,认为自己没有太多选择,只能接受原银行提供的续约方案。但这个案例说明,个人报税收入低,并不必然意味着无法转贷;关键在于企业经营情况、可被认可的收入以及整体财务条件是否符合新银行的审批要求。
贷款到期,不只是续约,也是重新审视融资安排的一次机会。
当银行给出一个答案,我们帮客户寻找更多可能。
注:本案例根据实际融资经历整理,部分金额已作简化。不同银行对企业主收入、公司财务及转贷的审核要求有所不同,个案结果不代表其他申请人能够获得相同贷款条件或现金返还优惠。
以上案例基于真实客户情况整理,已作匿名化处理。